
22 de octubre de 2026
El Gobierno Nacional adjudicó el 90% de la empresa de agua y cloacas por US$340,2 millones a un consorcio encabezado por Rowing. La operación quedó por debajo de las expectativas iniciales de recaudación y reabrió el debate sobre el valor de la compañía, el perfil de los compradores y los futuros aumentos para millones de usuarios del AMBA. La provincia de Buenos Aires anticipó que buscará impugnar el proceso.

Operario. La compañía de aguas y saneamientos pasará a manos de capitales privados.
La privatización de AySA quedó a un paso de concretarse después de que el Gobierno Nacional adjudicara este jueves la venta del 90% de las acciones de Agua y Saneamientos Argentinos por US$340,2 millones. La decisión, oficializada mediante la Resolución 1818/2026 del Ministerio de Economía, establece que el consorcio ganador deberá firmar el contrato de compraventa antes del 13 de noviembre. Sin embargo, la operación todavía plantea interrogantes sobre el precio acordado, la evolución de las tarifas y los empresarios que pasarán a controlar un servicio esencial para aproximadamente 14 millones de habitantes del Área Metropolitana de Buenos Aires.
La adjudicación representa uno de los avances más importantes del programa de privatizaciones impulsado por el presidente Milei y el ministro de Economía, Luis Caputo, en el marco de la Ley Bases. Aunque el Gobierno sostiene que la incorporación de capital privado permitirá mejorar la eficiencia y ampliar las inversiones, desde la oposición y la provincia de Buenos Aires cuestionan la valuación de la compañía, las condiciones del nuevo contrato y las consecuencias para los usuarios. El debate adquiere especial relevancia porque la empresa presta servicios de agua potable y desagües cloacales en la Ciudad de Buenos Aires y distintos municipios del Conurbano bonaerense.
La licitación terminó con una oferta ganadora de US$340.200.000, presentada por el consorcio integrado por Rowing, Arcos Saneamento e Participações, PHX Aqua y Transclor. El segundo grupo que llegó a la instancia económica, encabezado por Roggio Roas, ofreció US$285 millones, una diferencia de US$55,2 millones que permitió definir al adjudicatario. Según la resolución oficial, ambas propuestas fueron consideradas razonables frente a la tasación realizada por el Banco de Inversión y Comercio Exterior (BICE), aunque el valor concreto de esa evaluación no fue informado en el acto administrativo publicado.
Ese último punto constituye uno de los principales interrogantes del proceso, ya que la posibilidad de comparar las ofertas con una valuación independiente resulta relevante para determinar las condiciones económicas de la operación. La licitación se realizó sin un precio mínimo establecido públicamente y, según estimaciones difundidas durante el proceso, el Ministerio de Economía aspiraba inicialmente a obtener alrededor de US$500 millones. La propuesta ganadora quedó aproximadamente un 32% por debajo de esa referencia, aunque esto no demuestra por sí mismo que la empresa haya sido vendida por debajo de su valor.
La discusión también requiere distinguir el precio de adquisición del capital necesario para operar y ampliar el servicio. El consorcio no solamente deberá pagar por las acciones estatales, sino también afrontar compromisos de inversión y mantenimiento establecidos en el contrato de concesión. Por ese motivo, una evaluación económica completa necesita considerar el estado de la infraestructura, las obligaciones futuras, los riesgos operativos y las condiciones de financiamiento, además del desembolso inicial.
El grupo adjudicatario reúne a compañías argentinas y extranjeras con actividades vinculadas con la construcción, el saneamiento y los servicios públicos. Rowing SA, relacionada con el empresario Walter Román, participa en proyectos de ingeniería e infraestructura y encabezó la propuesta económica que se impuso en la licitación. La firma estará acompañada por Arcos Saneamento e Participações, compañía brasileña vinculada con el Grupo Equipav, que aporta experiencia en la operación de sistemas de agua y saneamiento.
También integran el consorcio PHX Aqua AR BV, un vehículo de inversión constituido en los Países Bajos, y Transclor SA, empresa perteneciente a Mauricio Filiberti, empresario conocido en el sector por su actividad en la provisión de productos químicos utilizados para potabilizar el agua. Filiberti también mantiene vínculos empresariales con Daniel Vila y José Luis Manzano a través de su participación en Edenor. Su presencia en la operación adquirió relevancia porque Transclor es proveedora de AySA desde hace años y mantiene una relación comercial directa con la compañía que ahora pasará a integrar el grupo controlador.
Esa situación abre interrogantes sobre cómo se administrarán las relaciones entre la futura conducción de AySA y sus proveedores, especialmente en un sector donde las contrataciones de insumos resultan indispensables para garantizar la continuidad del servicio. La participación de un proveedor en el consorcio comprador no constituye por sí misma una irregularidad, pero vuelve especialmente importante la existencia de mecanismos de control y transparencia en las operaciones comerciales. En adelante, el papel de los organismos reguladores será determinante para supervisar los costos reconocidos, las contrataciones y el cumplimiento de las obligaciones asumidas por los nuevos accionistas.
Uno de los aspectos que genera mayor preocupación entre los usuarios es el futuro de las tarifas de agua y cloacas. La adjudicación de las acciones no establece automáticamente un nuevo cuadro tarifario, pero el proceso de privatización coincide con una revisión del sistema de facturación que podría modificar los importes pagados por los hogares del AMBA. El Ente Regulador de Agua y Saneamiento (ERAS) convocó a una audiencia pública para el lunes 26 de octubre, en la que se analizarán cambios en los coeficientes zonales utilizados para calcular las facturas.
La propuesta presentada por AySA contempla aumentos de hasta 22,6% para una parte de los usuarios, mientras que otros hogares podrían mantener sus facturas sin modificaciones o registrar reducciones. La iniciativa busca reorganizar las categorías utilizadas para determinar los cargos según las características y la ubicación de los inmuebles. Sin embargo, los porcentajes todavía deben atravesar el procedimiento regulatorio correspondiente y no pueden considerarse aumentos definitivamente aprobados.
El nuevo contrato de concesión también establece mecanismos de actualización tarifaria para el período 2027-2031. Uno de ellos es el coeficiente K, que refleja la evolución de determinados costos económicos, mientras que otro componente, denominado Factor C, introduce correcciones vinculadas con el cumplimiento de objetivos de calidad del servicio. El esquema oficial prevé mantener constante el nivel tarifario en términos reales durante el primer ciclo, con las excepciones contractuales correspondientes, pero eso no significa que las facturas permanezcan congeladas en pesos.
En cuanto a los sectores más vulnerables, el régimen contempla la continuidad del Programa de Tarifa Social, que alcanza a aproximadamente 160.000 usuarios. La protección de ese beneficio será uno de los puntos relevantes durante la transición a la administración privada, especialmente frente a las posibles modificaciones en los valores de facturación. La audiencia pública será una instancia para que usuarios, organizaciones y autoridades presenten observaciones, aunque sus conclusiones no tendrán carácter vinculante.
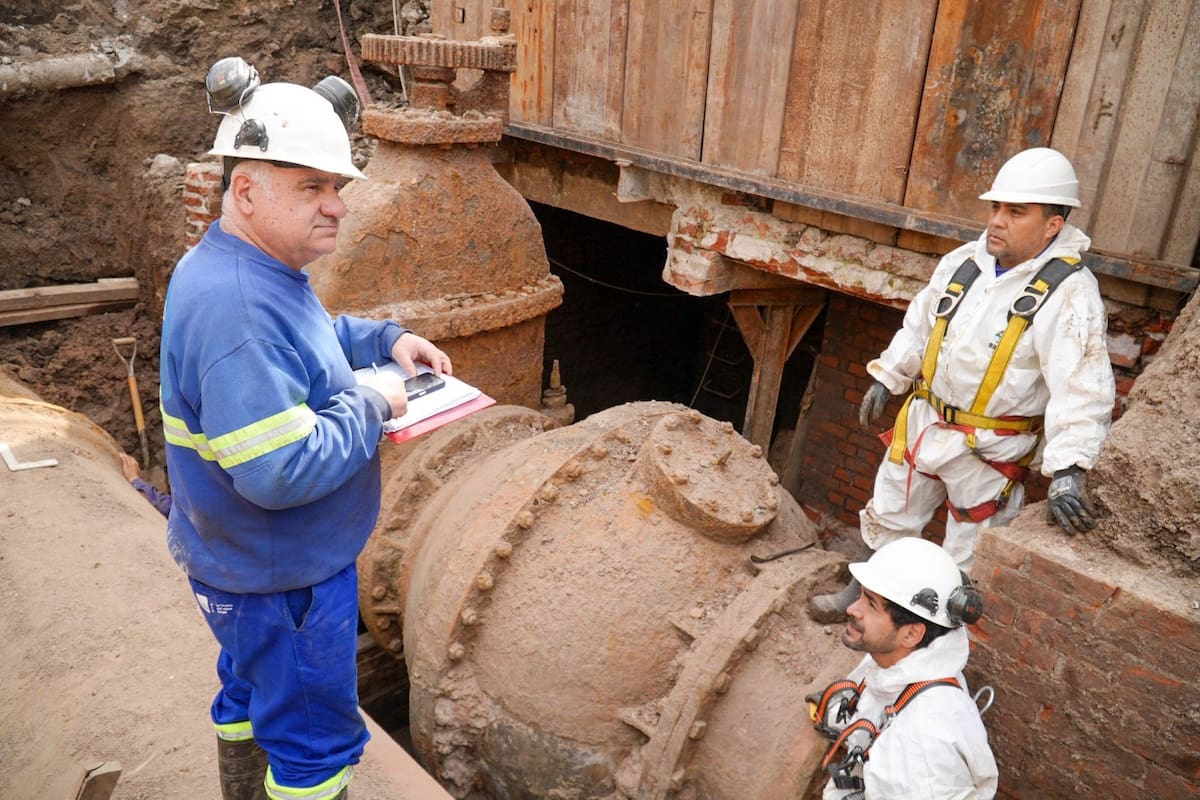
El Ministerio de Economía sostiene que uno de los principales beneficios de la privatización será la incorporación de inversiones privadas para mejorar la infraestructura de AySA. Según la información oficial, el nuevo contrato establece un Plan de Acción para 2027-2031 de $2,89 billones, calculados a valores de diciembre de 2025 y sin IVA. Ese programa incluye obras de expansión, mantenimiento, mejoras operativas y otras actividades necesarias para garantizar el funcionamiento del sistema.
La distribución prevista contempla aproximadamente $1,13 billones destinados a obras, otros $1,15 billones para mantenimiento, $315.761 millones para mejoras y $296.166 millones para operación. Se trata de compromisos que deberán ejecutarse durante los primeros cinco años de la nueva etapa y cuyo cumplimiento será supervisado por el organismo regulador. Por eso, es importante diferenciar el monto global del programa de los recursos destinados exclusivamente a ampliar las redes de agua potable y cloacas.
El desafío es considerable. De acuerdo con datos oficiales, las pérdidas de agua no contabilizada alcanzan el 42%, mientras que amplios sectores del área concesionada todavía carecen de conexión a alguno de los servicios. Para 2031 se proyecta una cobertura del 75,3% en agua potable y del 63,9% en cloacas, con objetivos de expansión progresiva durante el resto de la concesión, prevista inicialmente por 30 años.
La ejecución de esas inversiones será fundamental para evaluar los resultados de la privatización, ya que la mejora financiera de la compañía no garantiza por sí sola una ampliación inmediata del acceso al servicio. El nuevo operador deberá demostrar capacidad para sostener la infraestructura existente, reducir pérdidas y desarrollar redes en zonas que todavía no cuentan con prestaciones adecuadas. Además, el Estado conservará funciones de regulación y control, una responsabilidad especialmente sensible por tratarse de servicios esenciales para la salud pública.
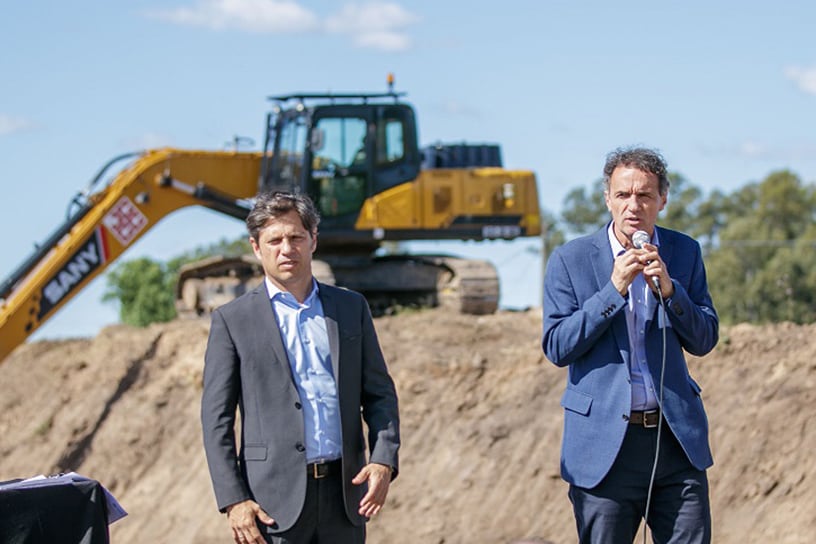
La adjudicación también abrió un nuevo frente político entre la Casa Rosada y el gobierno bonaerense de Axel Kicillof. El ministro de Infraestructura provincial, Gabriel Katopodis, cuestionó las condiciones de la privatización y anticipó que buscarán impugnar el proceso. Desde la Provincia sostienen que el nuevo esquema podría afectar los estándares de prestación y no garantiza una expansión suficiente de las redes hacia los barrios que todavía carecen de servicios.
Los cuestionamientos se suman a antecedentes judiciales relacionados con el contrato de concesión aprobado durante 2026. En septiembre, una cámara bonaerense confirmó una medida cautelar destinada a impedir que se redujeran las obligaciones vinculadas con el acceso al agua potable, la salud pública y la protección ambiental, mientras la controversia avanzaba hacia la Justicia federal. Esa decisión no anuló automáticamente toda la privatización, pero incorporó una discusión judicial sobre las condiciones que deberá cumplir cualquier operador.
Katopodis también adelantó que participará de la audiencia pública del 26 de octubre para cuestionar el esquema tarifario y reclamar mayores compromisos de inversión. La posición bonaerense contrasta con la del Gobierno nacional, que defiende la transferencia como una herramienta para reducir la dependencia de los recursos del Tesoro y mejorar la gestión empresarial. El conflicto podría continuar en los tribunales y convertirse en un factor relevante para el calendario de implementación.
La Resolución 1818/2026 estableció el 13 de noviembre de 2026 como fecha límite para la firma del contrato de compraventa. El Ministerio de Economía también instruyó a la Tesorería General de la Nación a informar al adjudicatario los datos necesarios para realizar el pago correspondiente a las acciones. Hasta que se cumplan las condiciones contractuales y se concrete la transferencia, corresponde distinguir entre la adjudicación formalizada y el cambio efectivo de control de la compañía.
La operación comprende el 90% del capital social y de los votos de AySA, mientras que el 10% restante continuará en manos de los trabajadores a través del Programa de Propiedad Participada. El modelo implica el regreso de la empresa a una administración privada después de dos décadas bajo control estatal, período que comenzó en 2006 tras la salida de Aguas Argentinas. La continuidad del servicio, las obligaciones laborales y la supervisión de las inversiones serán cuestiones centrales durante los próximos meses.
En términos políticos y económicos, la venta constituye una de las operaciones más significativas del programa de privatizaciones del Gobierno de Milei. Sin embargo, la definición del comprador y del precio no cierra el debate sobre la razonabilidad de la valuación, el impacto de las tarifas ni las garantías de expansión del servicio. El resultado de la privatización de AySA dependerá no solamente de los US$340,2 millones que recibirá el Estado, sino también de las inversiones efectivamente ejecutadas, el costo para los usuarios y la capacidad de garantizar agua potable y cloacas a millones de habitantes del AMBA.

La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario