
23 de octubre de 2026
Un relevamiento de la Fundación Observatorio PyME reveló un fuerte deterioro de la actividad manufacturera durante el tercer trimestre de 2026. El trabajo retrocedió 5,6% interanual y el 26,4% de las empresas redujo su plantel de trabajadores. La confianza empresaria alcanzó su nivel más bajo desde 2023 y los indicadores anticipatorios no muestran señales claras de recuperación.

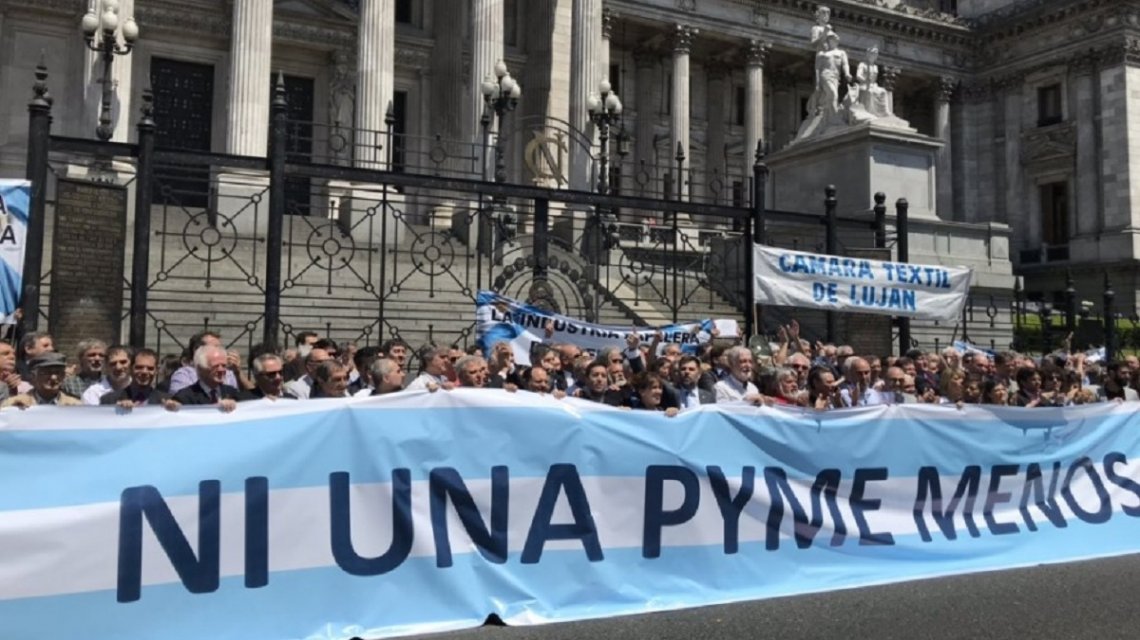
Crisis. Una de cada cuatro pymes industriales tuvieron que recortar personal.
La producción de las pymes industriales argentinas cayó 11,9% interanual durante el tercer trimestre de 2026, en un escenario marcado por la debilidad de la demanda, la reducción del empleo y el deterioro de las expectativas empresariales. Según el último relevamiento de la Fundación Observatorio PyME, difundido este viernes 23 de octubre, la cantidad de trabajadores del sector disminuyó 5,6% frente al mismo período de 2025, mientras que más de una de cada cuatro empresas reconoció haber reducido su dotación de personal.
Los datos reflejan las dificultades que enfrenta una parte importante del entramado productivo argentino durante el tercer año de gestión del presidente Javier Milei. La contracción no se limita a una comparación interanual desfavorable: en términos desestacionalizados, la producción también cayó 4,7% respecto del segundo trimestre, mientras que el empleo retrocedió 1,8%. A esos resultados se suma un deterioro de la confianza empresaria que plantea interrogantes sobre la capacidad de recuperación de la industria en los próximos meses.
La caída de la actividad fue uno de los principales resultados del anticipo de la Encuesta Coyuntural de la Fundación Observatorio PyME, elaborado a partir de entrevistas realizadas entre el 28 de septiembre y el 16 de octubre. El estudio incluyó una muestra representativa de 400 empresas manufactureras de todo el país, pertenecientes a un universo de aproximadamente 16.000 establecimientos industriales que emplean a más de 560.000 trabajadores formales.
El retroceso del 11,9% interanual muestra que las fábricas pequeñas y medianas produjeron considerablemente menos que durante el tercer trimestre del año pasado. La caída trimestral desestacionalizada del 4,7% confirma, además, que el deterioro continuó entre julio y septiembre, incluso después de eliminar los efectos habituales del calendario y las variaciones estacionales.
La evolución prolonga las dificultades que el sector ya había mostrado durante la primera mitad del año. En el segundo trimestre, el Observatorio PyME había registrado una disminución interanual de la producción del 11%, acompañada por una reducción del empleo del 4,5%. La persistencia de los resultados negativos evidencia que las empresas manufactureras todavía no consiguen una recuperación sostenida de sus niveles de actividad.
El problema también aparece en las respuestas individuales de los empresarios. Durante el tercer trimestre, el 34,4% de las firmas informó una reducción de su producción, mientras que el 42,8% mantuvo sus niveles y solamente el 22,8% consiguió incrementarlos. La distribución muestra un escenario heterogéneo, aunque con predominio de las empresas que atraviesan dificultades para sostener o ampliar su volumen de fabricación.
El deterioro de la producción tuvo su correlato en el mercado laboral. Según el relevamiento, el 26,4% de las pymes industriales redujo su dotación de personal durante el tercer trimestre, mientras que el 61,7% mantuvo su plantilla sin modificaciones y apenas el 11,9% incorporó nuevos trabajadores. La proporción de empresas que recortaron puestos fue así más del doble de la correspondiente a las firmas que aumentaron sus planteles.
Estos porcentajes reflejan las decisiones de contratación adoptadas por los establecimientos encuestados y deben distinguirse de la variación general del empleo. Mientras el 26,4% indica cuántas empresas redujeron personal, el 5,6% representa la caída interanual de la ocupación en el sector. Ambos indicadores apuntan en la misma dirección, aunque miden aspectos diferentes del deterioro laboral.
La situación resulta especialmente relevante porque las pequeñas y medianas industrias cumplen un papel importante en las economías regionales, los municipios industriales y las cadenas de proveedores de grandes empresas. La pérdida de puestos de trabajo no solamente afecta a los empleados directamente involucrados, sino que también puede reducir la demanda de bienes y servicios en las localidades donde funcionan los establecimientos.
La tendencia coincide con el retroceso observado en el conjunto de la industria manufacturera. Según datos difundidos por la Unión Industrial Argentina (UIA), el empleo asalariado formal del sector registró una pérdida de 51.112 puestos de trabajo en los doce meses terminados en julio de 2026, equivalente a una disminución interanual del 4,4%. Aunque se trata de una medición diferente y más amplia que la encuesta pyme, ambos registros muestran dificultades persistentes para sostener el empleo industrial.
La evolución de la demanda constituye otro de los puntos centrales del relevamiento. El 38,6% de las empresas encuestadas informó una caída de su cartera de pedidos respecto del trimestre anterior, frente al 35,1% que no registró modificaciones y el 26,3% que consiguió aumentar las órdenes de compra. El indicador de pedidos se ubicó en 43,9 puntos, por debajo del nivel de 50 que separa las señales de expansión y contracción.
La reducción de las órdenes resulta particularmente importante porque puede anticipar el comportamiento de la actividad en los meses siguientes. Cuando una fábrica recibe menos pedidos, puede responder disminuyendo turnos, utilizando menos maquinaria, moderando las compras de materias primas o postergando decisiones de contratación. Aunque esas medidas no se aplican de manera uniforme en todas las empresas, ayudan a explicar cómo un deterioro de la demanda puede trasladarse progresivamente a la producción y al empleo.
Los datos sobre inventarios muestran una tendencia similar. El 30,4% de las pymes industriales redujo sus existencias de insumos y materias primas, mientras que el 58,1% las mantuvo estables y apenas el 11,5% las incrementó. El componente correspondiente se ubicó en 40,6 puntos, el registro más bajo entre las cinco variables que integran el índice anticipatorio de actividad.
La reducción de inventarios puede responder a distintas estrategias empresariales, desde la necesidad de preservar liquidez hasta las expectativas de una menor producción futura. Por eso, el Observatorio PyME considera que este indicador, analizado junto con la evolución de los pedidos y las decisiones de contratación, ofrece información relevante sobre las perspectivas del sector manufacturero.
Uno de los resultados más significativos del informe aparece en el Índice de Confianza Empresarial PyME (ICE-PyME), que descendió hasta los 39,9 puntos durante el tercer trimestre. La medición cayó 3,1 puntos respecto del período anterior y 3,7 puntos en la comparación interanual, alcanzando su nivel más bajo desde el tercer trimestre de 2023.
El indicador acumula cinco trimestres consecutivos por debajo de los 50 puntos, umbral que identifica el predominio de las evaluaciones favorables o desfavorables. Su evolución refleja un deterioro tanto en la percepción de la situación económica actual como en las expectativas de los empresarios sobre el futuro de sus compañías.
La evaluación de las condiciones actuales cayó a 30,9 puntos, mientras que el componente de expectativas futuras descendió hasta 47,5. Este último registró una disminución de 4,6 puntos en comparación con el segundo trimestre y volvió a ubicarse en terreno negativo, lo que muestra una mayor cautela respecto de las posibilidades de recuperación durante los próximos meses.
El pesimismo también se observa al analizar las distintas dimensiones del índice. La confianza sobre la marcha del país se ubicó en 38,2 puntos, la evaluación del sector industrial descendió a 36,6 y la percepción sobre la propia empresa alcanzó 44,3. Además, el indicador de rentabilidad esperada para los próximos doce meses cayó hasta los 49 puntos, mientras que la evaluación del momento para invertir en maquinaria y equipos se ubicó en 33,3 puntos.
La combinación de una evaluación desfavorable del presente con expectativas debilitadas puede influir sobre las decisiones empresariales. Las inversiones industriales suelen requerir horizontes de recuperación prolongados y un nivel razonable de previsibilidad sobre las ventas futuras, por lo que una caída sostenida de la confianza puede traducirse en postergaciones de proyectos y menor incorporación de tecnología.
El Índice Anticipatorio del Ciclo de Actividad PyME (PMI-PyME) también mostró resultados negativos y se ubicó en 44,2 puntos, prácticamente sin cambios frente al trimestre anterior. Aunque mejoró 1,7 puntos en relación con igual período de 2025, permaneció por debajo del umbral de 50 y completó su octavo trimestre consecutivo en zona contractiva.
El indicador reúne información sobre pedidos, producción, empleo, tiempos de entrega de proveedores y existencias de materias primas. Según los resultados del relevamiento, sus cinco componentes permanecieron en terreno negativo durante el tercer trimestre, una señal que limita las expectativas de una recuperación inmediata de la actividad manufacturera.
El comportamiento de estos indicadores también permite distinguir entre una recuperación general de la economía y la situación específica de las pequeñas y medianas industrias. Una expansión de sectores exportadores o de actividades vinculadas con recursos naturales no garantiza automáticamente una mejora para las fábricas orientadas al mercado interno, cuya actividad depende en mayor medida del consumo, de las ventas comerciales y de la demanda de otras empresas.
Los resultados del Observatorio PyME se inscriben en un contexto de retroceso de la producción manufacturera nacional. Según los últimos datos disponibles del INDEC, la industria registró en agosto una caída interanual del 3,2%, aunque presentó una recuperación mensual desestacionalizada del 1,9% respecto de julio. Durante los primeros ocho meses de 2026, el sector acumuló una contracción del 2,7%.
La evolución de la industria no fue uniforme. Algunas actividades vinculadas con la agroindustria, la refinación de petróleo y la producción farmacéutica mostraron un desempeño relativamente más favorable, mientras que ramas como la textil, el calzado y determinados segmentos metalúrgicos enfrentaron mayores dificultades. La debilidad del consumo, los costos operativos y la competencia de productos importados aparecen entre los factores que pueden influir sobre la situación de diferentes empresas, aunque su impacto varía según el sector.
El deterioro también tiene antecedentes en los problemas financieros registrados por las fábricas. En su informe correspondiente al segundo trimestre, la Fundación Observatorio PyME había señalado que el 81% de las empresas identificaba la falta de ventas como su principal dificultad, mientras que el 62% informaba mayores plazos de cobro y el 24% registraba atrasos en sus compromisos fiscales o financieros. Esos resultados ayudan a contextualizar las dificultades que posteriormente se observaron en la producción y el empleo.
La situación de las pymes industriales constituye un desafío para el Gobierno de Javier Milei y el equipo económico encabezado por Luis Caputo, que buscan consolidar la estabilidad macroeconómica y promover la inversión privada. Los datos muestran que una parte importante de la industria todavía atraviesa dificultades para recuperar la producción, sostener sus planteles y proyectar nuevas inversiones.
Desde el punto de vista económico, la persistencia de una actividad manufacturera débil puede afectar diferentes variables. La reducción de la producción limita las compras a proveedores, puede condicionar la recaudación tributaria y, cuando deriva en recortes de empleo, también tiene consecuencias sobre los ingresos y el consumo de los hogares. En empresas de menor escala, además, las dificultades para acceder a financiamiento o absorber costos pueden reducir el margen disponible para atravesar períodos prolongados de baja demanda.
El relevamiento no permite atribuir toda la contracción a una única medida económica ni anticipar con certeza la evolución del sector durante los próximos meses. Sin embargo, plantea un interrogante sobre la capacidad de la recuperación económica para extenderse hacia las actividades industriales orientadas al mercado interno y generar una mejora sostenida del empleo.
La Fundación Observatorio PyME tiene previsto presentar el informe completo correspondiente al tercer trimestre el jueves 29 de octubre, cuando difundirá información adicional sobre los problemas y las perspectivas del sector. Esos datos permitirán profundizar el análisis de las condiciones de producción, inversión y financiamiento de las pequeñas y medianas fábricas.
La caída del 11,9% en la producción, el retroceso del 5,6% en el empleo y el recorte de personal en el 26,4% de las empresas reflejan un deterioro significativo de las pymes industriales argentinas. La recuperación dependerá de la evolución de la demanda, las condiciones financieras y las decisiones de inversión, en un escenario donde las expectativas empresariales todavía no muestran señales consistentes de mejora.

La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario