
29 de octubre de 2026
Un informe de Orlando Ferreres reveló que el indicador retrocedió 5,2% en septiembre y acumuló una contracción del 7,6% durante 2026. La caída de las compras de maquinaria importada profundiza las dificultades para reactivar la economía, mientras el Gobierno apuesta a los proyectos del RIGI.

Caída. durante septiembre se invirtieron aproximadamente US$8.540 millones, una cifra que contrasta con los grandes desembolsos proyectados por las compañías que participan del Régimen de Incentivo pa
La inversión en la Argentina volvió a registrar una fuerte caída durante septiembre, en medio de los anuncios de proyectos millonarios que el Gobierno de Javier Milei presenta como uno de los principales motores de su programa económico. Según el último relevamiento de Orlando J. Ferreres & Asociados (OJF), el indicador retrocedió un 5,2% mensual y acumuló una contracción del 7,6% durante los primeros nueve meses de 2026, lo que refleja las dificultades para recuperar el dinamismo de la actividad productiva.
El informe de Inversión Bruta Interna Mensual (IBIM) estimó que durante septiembre se invirtieron aproximadamente US$8.540 millones, una cifra que contrasta con los grandes desembolsos proyectados por las compañías que participan del Régimen de Incentivo para Grandes Inversiones (RIGI). Aunque el Ejecutivo destaca la presentación y aprobación de proyectos multimillonarios, buena parte de esos compromisos corresponde a inversiones que se ejecutarán gradualmente durante los próximos años.
Los resultados representan un nuevo desafío para la estrategia económica del oficialismo, que apuesta al ingreso de capitales privados para impulsar el crecimiento y compensar las dificultades que atraviesan distintos sectores productivos. La debilidad del crédito, la contracción de determinadas actividades y la incertidumbre sobre la evolución de la demanda siguen condicionando las decisiones de inversión empresarial.
El último informe de Orlando Ferreres confirmó que la inversión continúa mostrando dificultades para consolidar una recuperación sostenida, después de varios meses de resultados negativos. La caída de septiembre se sumó al deterioro acumulado durante el año y volvió a poner de manifiesto la fragilidad de uno de los componentes fundamentales para el crecimiento económico.
La contracción del 7,6% acumulada entre enero y septiembre evidencia que la inversión todavía no logra acompañar las expectativas de recuperación que el Gobierno deposita en el sector privado. El resultado adquiere especial relevancia porque la incorporación de maquinaria, infraestructura y equipamiento resulta indispensable para aumentar la capacidad productiva y generar nuevos puestos de trabajo.
En términos monetarios, el relevamiento estimó un volumen de inversión de US$8.540 millones durante septiembre, aunque esta cifra debe analizarse junto con las variaciones reales del indicador. La evolución de los montos expresados en dólares no necesariamente refleja por sí sola la cantidad de bienes de capital incorporados a la economía, especialmente en períodos de fluctuaciones cambiarias y modificaciones de los precios relativos.
La continuidad de los resultados negativos también condiciona las perspectivas de crecimiento, debido a que una recuperación sostenida requiere ampliar la capacidad productiva y mejorar las condiciones para la incorporación de tecnología. Sin un aumento significativo de la inversión, las posibilidades de expansión económica quedan limitadas por la utilización de las instalaciones y los recursos existentes.
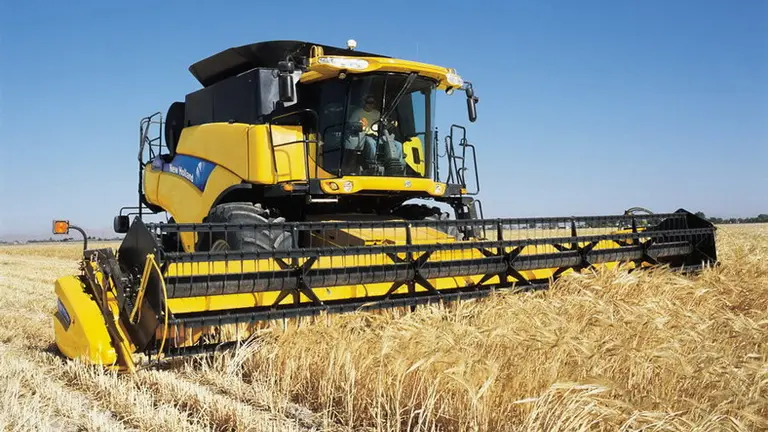
Uno de los aspectos más preocupantes del informe aparece en el comportamiento de la inversión en maquinaria y equipos, que registró una contracción interanual del 12,3% durante septiembre. La disminución alcanzó tanto a los productos fabricados en el país como a los bienes de capital provenientes del exterior, aunque estos últimos mostraron un deterioro considerablemente mayor.
Según el relevamiento, la inversión en equipos nacionales retrocedió un 3,8% interanual, mientras que las compras de bienes de capital importados disminuyeron un 17,2%. En el acumulado de los primeros nueve meses de 2026, la inversión en maquinaria y equipos registró una baja del 11,5%, lo que refleja la persistencia de las dificultades para renovar y ampliar el equipamiento productivo.
La caída de las importaciones de maquinaria resulta especialmente relevante porque estos bienes suelen estar vinculados con proyectos de modernización industrial, incorporación tecnológica y ampliación de la capacidad operativa de las empresas. Una disminución sostenida puede indicar que las compañías están postergando decisiones de expansión ante expectativas económicas todavía inciertas.
En su evaluación de los resultados, la consultora advirtió que "La inversión continúa débil. Si bien los datos del sector de la construcción mejoraron, los registros de importaciones de bienes de capital para el noveno mes mostraron una fuerte caída, dejando un saldo negativo para el agregado".
El diagnóstico refleja una situación en la que las mejoras parciales de determinados sectores todavía no alcanzan para compensar el retroceso de otros componentes fundamentales de la inversión. Esta dinámica dificulta que el crecimiento de actividades puntuales se transforme en una recuperación generalizada de la economía.
A diferencia de lo ocurrido con la maquinaria y los equipos, la inversión en construcción registró un crecimiento interanual del 4,5% durante septiembre, lo que permitió interrumpir una secuencia de cinco meses consecutivos de resultados negativos. El dato constituye una señal favorable para una actividad que viene enfrentando importantes dificultades.
Sin embargo, la recuperación mensual no alcanzó para revertir el deterioro acumulado durante 2026, debido a que la construcción todavía presenta una contracción del 2,6% en los primeros nueve meses del año. El resultado muestra que la mejora de septiembre representa un alivio parcial, pero no permite afirmar que el sector haya consolidado una tendencia expansiva.
El comportamiento de la construcción resulta relevante por su capacidad para movilizar distintas ramas de la economía, desde la producción de materiales hasta el transporte y la contratación de mano de obra. Por ese motivo, una recuperación sostenida podría contribuir a mejorar los niveles de actividad y empleo.
No obstante, el desempeño de los próximos meses dependerá de factores como el acceso al financiamiento, la evolución de los costos, la demanda de desarrollos inmobiliarios y las expectativas de rentabilidad de los proyectos privados.
La persistencia de los resultados negativos contrasta con la estrategia del Gobierno de Javier Milei, que convirtió la atracción de inversiones privadas en uno de los principales argumentos para defender su programa económico. Desde la Casa Rosada y el Ministerio de Economía destacan regularmente proyectos vinculados con la minería, la energía y la infraestructura, especialmente aquellos que buscan acceder a los beneficios del RIGI.
El régimen, aprobado en el marco de la Ley Bases, contempla incentivos fiscales, aduaneros y cambiarios para grandes emprendimientos que cumplan determinados requisitos. Su objetivo es mejorar las condiciones para proyectos de largo plazo que demandan importantes desembolsos iniciales y períodos prolongados de recuperación del capital.
Durante una ronda de negocios vinculada con el RIGI realizada en Santa Fe, el ministro de Economía, Luis Caputo, destacó la existencia de 48 proyectos presentados por aproximadamente US$210.000 millones, de los cuales 30 habían obtenido aprobación por un monto cercano a los US$80.000 millones.
Sin embargo, existe una diferencia fundamental entre los montos anunciados, los proyectos aprobados y las inversiones efectivamente ejecutadas. Las cifras difundidas por las empresas suelen corresponder al valor total estimado de emprendimientos que pueden desarrollarse durante varios años, por lo que no representan necesariamente ingresos inmediatos de capital.
Además, los proyectos suelen contemplar distintas etapas de ejecución, desde la planificación y construcción de instalaciones hasta la incorporación de maquinaria y el comienzo de las operaciones comerciales. Por ese motivo, los compromisos anunciados pueden tardar en reflejarse en las estadísticas de inversión, incluso cuando las compañías avanzan con su implementación.
Esto no significa que los anuncios carezcan de importancia económica, sino que su impacto sobre la actividad productiva depende de la concreción de los desembolsos y de los plazos de ejecución. La evolución del indicador de Ferreres muestra que, hasta septiembre, esos proyectos todavía no habían logrado compensar la debilidad general de la inversión.
La caída de la inversión representa un problema para el programa económico de Milei, que busca sostener el equilibrio fiscal y limitar la emisión monetaria como mecanismo de financiamiento del Estado. En ese esquema, el crecimiento de la actividad depende en buena medida de la recuperación del consumo, el acceso al crédito y la expansión de las inversiones privadas.
El escenario se vuelve más complejo cuando las empresas enfrentan dificultades para financiar nuevos proyectos o cuando las expectativas sobre la demanda futura no justifican ampliar la capacidad instalada. En esas condiciones, incluso una mejora de determinados indicadores macroeconómicos puede resultar insuficiente para impulsar decisiones de inversión.
El Gobierno sostiene que la estabilidad de las cuentas públicas, la reducción de la inflación y la previsibilidad regulatoria permitirán mejorar gradualmente las condiciones para la llegada de capitales. Sin embargo, los resultados recientes evidencian que la recuperación de la inversión requiere también expectativas favorables sobre la rentabilidad de los proyectos y la evolución de la actividad económica.
La situación adquiere especial importancia porque sectores como la minería y la energía concentran buena parte de los anuncios de grandes inversiones, mientras otras actividades productivas mantienen dificultades para ampliar sus operaciones. Esta diferencia puede generar una recuperación desigual, con ramas económicas dinámicas y otras que continúen estancadas.
En ese contexto, la evolución de la inversión durante el último trimestre de 2026 será un indicador relevante para evaluar si las expectativas generadas por el programa económico comienzan a traducirse en una expansión más amplia de la actividad.
Las perspectivas presentadas por Orlando J. Ferreres & Asociados tampoco anticipan una mejora significativa en el corto plazo. La consultora consideró que los indicadores disponibles todavía no permiten identificar un cambio de tendencia que garantice una recuperación sostenida durante los últimos meses del año.
"Mirando hacia adelante, en el corto plazo no hay indicios que permitan esperar una reacción de la inversión en los últimos meses del año", sostuvo el informe, al evaluar la evolución reciente de los distintos componentes del indicador.
No obstante, el estudio señaló que una eventual mejora de las condiciones macroeconómicas podría generar un escenario más favorable a mediano y largo plazo. En particular, destacó el potencial de los sectores energético y minero, que concentran algunos de los proyectos de mayor envergadura anunciados para la Argentina.
"En una mirada de más largo plazo, la mejora de las condiciones macro, una eventual mejora de la actividad y el desarrollo de la minería y el sector energético deberían contribuir a una recuperación de los niveles de inversión", concluyó la consultora.
El diagnóstico plantea un desafío central para la administración libertaria: transformar las expectativas de crecimiento y los compromisos empresariales en inversiones capaces de impulsar la producción, modernizar la infraestructura y ampliar las oportunidades de empleo.
Mientras el Gobierno continúa destacando la llegada de grandes proyectos, los datos de septiembre muestran que la inversión efectiva todavía no consigue recuperarse. La distancia entre los anuncios y los desembolsos constituye así uno de los principales desafíos económicos para Milei de cara al cierre de 2026.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario