
1 de noviembre de 2026
Los patentamientos cayeron 12% interanual en octubre y acumulan una contracción del 12,8% durante 2026. Pese a la llegada de nuevas marcas y las promociones de los concesionarios, el sector no logra revertir la tendencia negativa.

Crisis. La caída en las ventas de autos 0km repercute en la producción, con varias fábricas aplicando despidos y suspensiones.
El mercado automotor argentino volvió a registrar una caída en octubre y acumuló siete meses consecutivos de retrocesos interanuales en las ventas de vehículos 0 km, en un escenario marcado por las dificultades para recuperar la demanda. Según los últimos datos de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), durante el décimo mes del año se patentaron 45.965 unidades, lo que representó una disminución del 12% respecto del mismo período de 2025.
La contracción también se reflejó en la comparación mensual, debido a que los patentamientos retrocedieron 8,4% frente a septiembre, cuando se habían registrado 50.207 vehículos. El deterioro se produjo pese a la ampliación de la oferta de modelos, el ingreso de nuevas marcas internacionales y las estrategias comerciales impulsadas por las automotrices para incentivar las operaciones.
Los resultados representan un nuevo desafío para la recuperación del consumo de bienes durables durante el gobierno de Javier Milei, especialmente porque la incorporación de vehículos importados y las mayores alternativas de financiación todavía no consiguieron revertir la tendencia negativa. Al mismo tiempo, la creciente participación de unidades extranjeras plantea interrogantes sobre el futuro de la producción automotriz nacional.
El último informe de ACARA confirmó que durante octubre se patentaron 45.965 vehículos, frente a las 52.261 unidades registradas en el mismo mes del año anterior. La diferencia representa una contracción interanual del 12%, que prolonga una tendencia descendente iniciada durante el primer semestre.
La caída también se produjo respecto de septiembre, cuando se habían patentado 50.207 unidades, aunque este último dato debe analizarse considerando las diferencias habituales entre los meses y la distribución de los días hábiles.
Con el resultado de octubre, el acumulado de los primeros diez meses de 2026 alcanzó las 481.852 unidades patentadas, una cifra considerablemente inferior a las 552.758 registradas durante el mismo período de 2025.
De esta manera, el mercado presenta una contracción acumulada del 12,8%, que confirma las dificultades para recuperar el dinamismo comercial alcanzado durante el año anterior. La evolución adquiere especial relevancia porque el sector había registrado una recuperación importante en 2025, después de varios períodos de inestabilidad económica.
El deterioro fue particularmente pronunciado en el segmento de automóviles de pasajeros, donde los patentamientos registraron una caída interanual del 15,5%. Los vehículos comerciales livianos también mostraron resultados negativos, con una disminución del 7,3%, mientras que los camiones fueron la excepción al registrar un crecimiento cercano al 3%.
Estas diferencias muestran que la contracción no afectó de manera uniforme a todas las categorías, aunque el balance general continúa condicionado por la debilidad de las ventas de vehículos particulares.
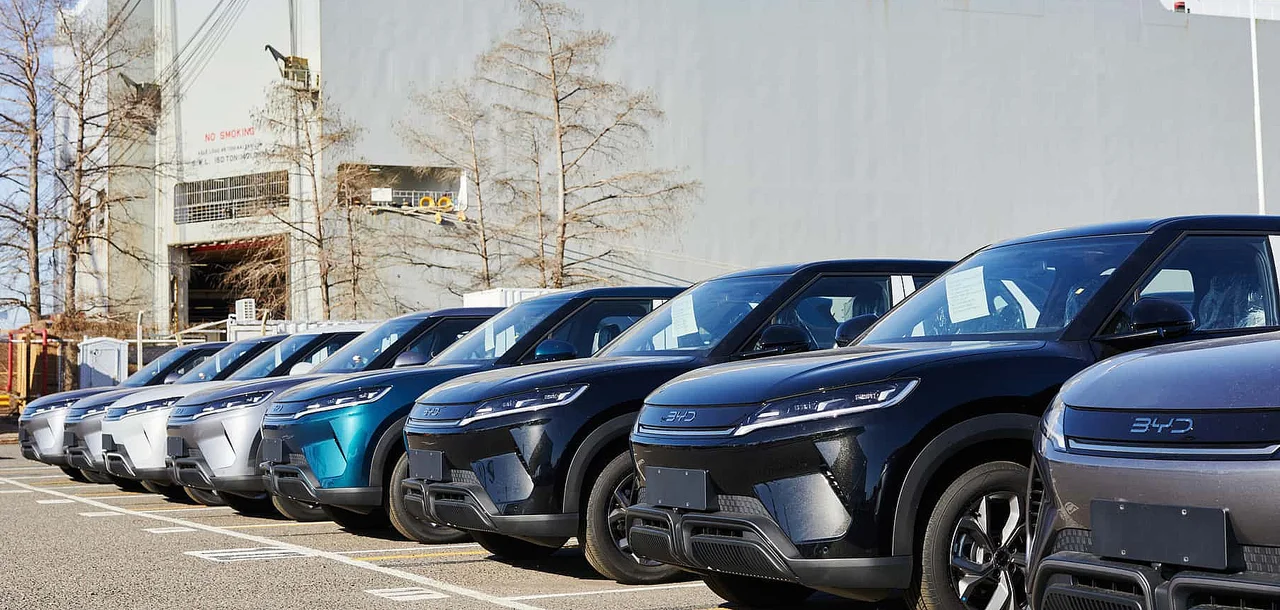
Una de las principales transformaciones del mercado automotor durante 2026 fue el crecimiento de la participación de los vehículos importados, que ganaron terreno frente a los modelos fabricados en establecimientos argentinos.
Según los registros de ACARA, el 68% de las unidades patentadas durante octubre fueron importadas, mientras que solamente el 32% correspondió a vehículos de producción nacional. Esta distribución refleja un cambio importante en la composición de la oferta disponible para los consumidores.
La mayor presencia de automóviles extranjeros se produjo en paralelo con las modificaciones comerciales impulsadas por el Gobierno y la incorporación de nuevas marcas, especialmente provenientes de países asiáticos.
El fenómeno fue destacado por el presidente de ACARA, Sebastián Beato, quien señaló que el ingreso de nuevos fabricantes está modificando la estructura competitiva del sector.
"En octubre continuó la recomposición del mercado automotor argentino, con nuevas marcas y modelos que siguen llegando y se suman a una oferta cada vez más amplia", sostuvo el dirigente, al analizar los resultados del relevamiento mensual.
Beato también destacó el crecimiento de las automotrices asiáticas, cuya participación aumentó considerablemente durante los últimos meses hasta superar el 11% del mercado argentino.
La expansión de estas marcas se explica, en parte, por la incorporación de modelos con distintas tecnologías de propulsión y alternativas de equipamiento. Sin embargo, el aumento de la oferta no consiguió impulsar un crecimiento generalizado de los patentamientos.
Pese al retroceso general del mercado, algunas automotrices lograron mantener posiciones destacadas dentro del ranking de patentamientos. Toyota encabezó las ventas de octubre con una participación del 16,2%, seguida por Volkswagen, con el 12,5%, y Fiat, con el 11,7%.
Una de las particularidades del mes fue el predominio de las pickups de fabricación nacional, que ocuparon los tres primeros puestos entre los modelos más patentados. La Toyota Hilux encabezó el listado con 2.820 unidades, seguida por la Volkswagen Amarok, con 2.128, y la Ford Ranger, con 1.953.
El cuarto lugar correspondió al Fiat Cronos, que registró 1.799 patentamientos, mientras que el quinto puesto fue para la Ford Territory, con 1.791 unidades. El desempeño del SUV de origen chino refleja el creciente protagonismo de los vehículos importados dentro de los segmentos de mayor demanda.
Entre los modelos más vendidos también aparecieron el Toyota Yaris Cross, con 1.256 unidades, el Peugeot 208, con 1.155, y el Toyota Corolla Cross, con 1.062. El listado se completó con el Chevrolet Onix, que alcanzó 1.054 patentamientos, y el Volkswagen Tera, con 1.005.
En el acumulado de 2026, la Toyota Hilux también lidera el mercado con 27.003 unidades, seguida por el Fiat Cronos, con 19.601, y la Ford Ranger, con 18.262.
La presencia de tres pickups nacionales entre los modelos más vendidos muestra que determinados segmentos de producción local mantienen una demanda significativa. Sin embargo, esa fortaleza convive con una creciente participación de automóviles importados en otras categorías.

El avance de las automotrices asiáticas se convirtió en uno de los principales fenómenos comerciales del sector durante 2026, impulsado por la llegada de fabricantes que buscan disputar participación a las compañías tradicionales.
Entre las marcas que ganaron protagonismo aparece BYD, que alcanzó el noveno lugar del ranking general de fabricantes durante octubre. La compañía china se especializa en vehículos eléctricos e híbridos y forma parte de una nueva generación de empresas que buscan consolidarse en el mercado argentino.
Otras automotrices provenientes de China también comenzaron a ocupar posiciones relevantes, entre ellas BAIC, Chery, Haval, Jetour, Leapmotor y MG, con propuestas orientadas a diferentes segmentos de precios y equipamiento.
La mayor presencia de estos fabricantes amplió las alternativas disponibles para los consumidores y aumentó la competencia comercial, especialmente en categorías donde anteriormente predominaban automotrices estadounidenses, europeas y japonesas.
En el segmento de vehículos completamente eléctricos, los modelos BYD Dolphin Mini, BYD Yuan Pro y Chevrolet Spark encabezaron los registros de patentamientos. Por su parte, entre los híbridos se destacaron el Ford Territory, el Toyota Corolla Cross y el BAIC BJ30.
Esta transformación también representa un desafío para la industria automotriz argentina, que debe competir con una oferta importada cada vez más amplia y con fabricantes que cuentan con importantes escalas internacionales de producción.
El crecimiento de los vehículos extranjeros no implica necesariamente una reducción equivalente de la fabricación nacional, dado que parte de la producción local se destina a mercados de exportación. Sin embargo, la evolución de los patentamientos plantea interrogantes sobre la competitividad y la capacidad de las terminales instaladas en el país para sostener su participación en el mercado interno.
La caída de los patentamientos se produjo pese a las estrategias comerciales utilizadas por las terminales y concesionarios para incentivar la compra de vehículos nuevos, entre ellas las bonificaciones sobre precios de lista y los programas de financiación.
Durante los últimos meses, distintas automotrices ampliaron las alternativas de crédito para facilitar el acceso a unidades 0 km, aunque los resultados generales muestran que estas herramientas todavía no alcanzaron para revertir la contracción interanual.
Desde ACARA consideran que el mercado presenta cierto grado de estabilidad en términos mensuales, debido a que los patentamientos se mantuvieron durante cinco meses consecutivos por encima de las 45.000 unidades.
"Hoy se pueden encontrar muchas oportunidades en cuanto a precios y financiación y es lo que viene sosteniendo un buen nivel de actividad", afirmó Beato, al destacar las herramientas comerciales disponibles para los compradores.
Sin embargo, la estabilidad señalada por el dirigente contrasta con la evolución interanual de las ventas, que continúa mostrando resultados negativos. Esta diferencia refleja que el mercado logró sostener un determinado volumen de operaciones, pero todavía se encuentra por debajo de los niveles alcanzados durante 2025.
La compra de un automóvil representa una decisión económica importante para los hogares, especialmente cuando requiere comprometer ingresos futuros mediante financiación. Por ese motivo, su evolución depende de factores como el poder adquisitivo, la disponibilidad de crédito, las tasas de interés y las expectativas económicas.
En este contexto, las promociones pueden contribuir a sostener determinadas operaciones, aunque una recuperación más amplia también dependerá de la capacidad de los consumidores para afrontar los costos asociados con la adquisición y el mantenimiento de los vehículos.
La evolución del mercado plantea un desafío para el sector industrial argentino, que mantiene una presencia importante en provincias como Buenos Aires, Córdoba y Santa Fe, donde funcionan terminales automotrices y empresas proveedoras de autopartes.
La actividad automotriz tiene un efecto significativo sobre otras ramas industriales, debido a que requiere componentes metalúrgicos, plásticos, electrónicos y servicios logísticos. Por ese motivo, las modificaciones en los niveles de producción pueden repercutir sobre una extensa cadena de proveedores.
El crecimiento de los vehículos importados también modifica las condiciones de competencia para los fabricantes locales, especialmente en segmentos donde la producción nacional enfrenta costos elevados y necesita alcanzar determinados volúmenes para sostener su rentabilidad.
Al mismo tiempo, la industria argentina mantiene una fuerte orientación exportadora en determinadas categorías, particularmente en el segmento de pickups. Esa especialización explica parte de la importancia que tienen modelos como la Toyota Hilux, la Volkswagen Amarok y la Ford Ranger.
La discusión sobre el futuro del sector involucra tanto las condiciones de acceso al mercado interno como la competitividad de las exportaciones, la presión tributaria y las decisiones de inversión de las terminales internacionales.
Para el Gobierno de Javier Milei, el desafío consiste en compatibilizar la apertura comercial y el aumento de la competencia con la necesidad de sostener la actividad productiva y el empleo industrial.
Después de siete meses consecutivos de caídas interanuales, las perspectivas para el último tramo de 2026 están condicionadas por la evolución de las promociones y la capacidad de las automotrices para incentivar las operaciones.
Históricamente, noviembre y diciembre son meses de menor actividad para el mercado de vehículos nuevos, debido a que una parte de los consumidores prefiere postergar la compra o el patentamiento hasta el año siguiente.
Sin embargo, desde ACARA consideran que las estrategias comerciales podrían contribuir a mejorar los resultados en la comparación interanual, especialmente si las marcas intensifican los descuentos para cumplir sus objetivos anuales.
"Quedan dos meses, que históricamente son los más flojos, pero es probable que los transitemos con crecimiento interanual ya que las marcas acentuarán sus promociones y bonificaciones para cumplir sus objetivos anuales", señaló Sebastián Beato.
El dirigente también expresó su expectativa de que una recuperación durante el cierre del año permita comenzar a proyectar un 2027 con mejores condiciones comerciales para concesionarios y fabricantes.
De todos modos, las cifras acumuladas muestran que 2026 continúa siendo un año de contracción para el mercado automotor argentino, que todavía no consigue recuperar los niveles de patentamientos registrados durante el período anterior.
La evolución de las próximas semanas permitirá determinar si las bonificaciones y la ampliación de las alternativas de financiación resultan suficientes para interrumpir la tendencia negativa.
Con siete meses consecutivos de caídas, una contracción acumulada del 12,8% y una creciente participación de vehículos importados, el mercado automotor argentino enfrenta un cierre de año desafiante. La recuperación de las ventas dependerá de que la mayor oferta disponible encuentre una demanda capaz de sostener un crecimiento más allá de las promociones comerciales.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario