
2 de noviembre de 2026
Un informe de Reuters expuso el deterioro del entramado productivo argentino, mientras los economistas advierten sobre una nueva contracción de la actividad. La caída del consumo, la apertura importadora y los problemas de financiamiento complican a la industria y al comercio.

Crisis. La caída de la actividad económica y del consumo golpea al entramado empresarial argentino durante la gestión de Javier Milei.
La economía argentina enfrenta un nuevo escenario de estancamiento y riesgo de recesión, mientras la cantidad de empresas con trabajadores registrados continúa retrocediendo durante el gobierno de Javier Milei. Entre noviembre de 2023 y julio de 2026, el país perdió 32.290 empleadores, una contracción del 6,3% que refleja las dificultades del entramado productivo para sostener su actividad en medio de la debilidad del mercado interno.
Los datos surgen de estadísticas oficiales de la Superintendencia de Riesgos del Trabajo (SRT), analizadas por el centro de estudios Fundar y retomadas en una investigación de la agencia internacional Reuters, que advirtió sobre las consecuencias del programa económico libertario para distintos sectores industriales. El relevamiento muestra que la cantidad de unidades empleadoras pasó de 512.357 a 480.067 durante el período analizado.
El deterioro también se refleja en las perspectivas de actividad económica. Distintos economistas consideran que la Argentina podría haber ingresado en una recesión técnica durante el tercer trimestre de 2026, después de la contracción registrada entre abril y junio. Aunque todavía resta conocer la confirmación estadística oficial, los indicadores sectoriales muestran que la recuperación continúa siendo desigual.
La evolución del registro de empleadores permite dimensionar el impacto de la situación económica sobre las empresas argentinas. Según la SRT, en julio de 2026 había 480.067 unidades productivas con trabajadores registrados, frente a las 512.357 contabilizadas en noviembre de 2023, último mes completo antes de la asunción de Milei.
La diferencia representa 32.290 empleadores menos, equivalentes al 6,3% del universo inicial. Solamente durante julio, el registro mostró una reducción de 948 unidades respecto de junio, lo que confirmó la continuidad de la tendencia descendente.
En los primeros siete meses de 2026, la cantidad de empleadores disminuyó en 9.682 unidades, un retroceso cercano al 2%. La cifra refleja que las dificultades para sostener establecimientos y puestos de trabajo no se limitaron al ajuste inicial de 2024, sino que continuaron durante los meses posteriores.
Sin embargo, los indicadores requieren una distinción metodológica importante: la pérdida neta de empleadores no equivale necesariamente al cierre definitivo de 32.290 empresas. El registro puede disminuir por cierres, fusiones, reorganizaciones o porque determinados establecimientos dejan de contar con trabajadores declarados.
Además, la Secretaría de Trabajo identificó una fuerte disminución de las aperturas de nuevas empresas. Esto significa que el achicamiento del universo empleador responde tanto a establecimientos que dejan de registrar personal como a una menor creación de nuevas unidades productivas.
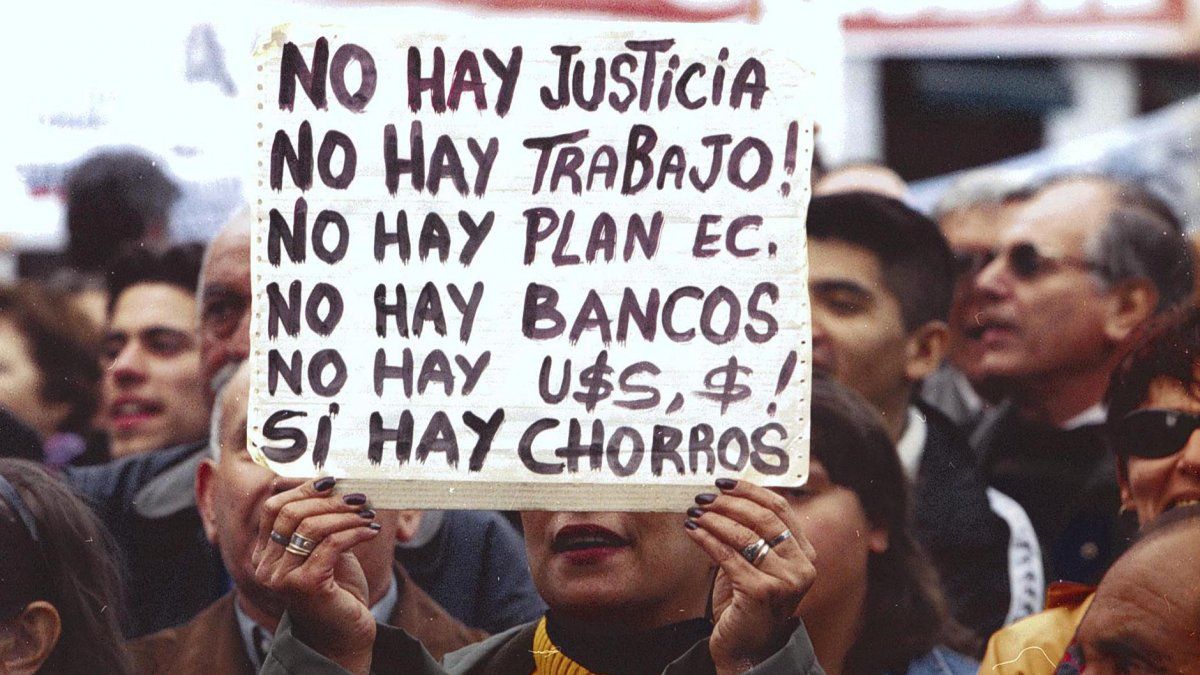
El panorama empresarial coincide con nuevas señales de debilidad de la actividad económica. Según un relevamiento difundido por Reuters, distintos especialistas consideran que el producto bruto interno podría haber acumulado dos trimestres consecutivos de contracción durante 2026.
La economía ya había retrocedido 0,6% en el segundo trimestre respecto del primero, mientras que las estimaciones privadas anticipan un nuevo resultado negativo entre julio y septiembre.
El director de la consultora Analytica, Ricardo Delgado, sostuvo que la Argentina atraviesa técnicamente una recesión moderada, aunque los resultados oficiales correspondientes al tercer trimestre todavía deben confirmar esa evaluación.
El economista estimó que la actividad podría haber experimentado una caída cercana al 1,5% durante el tercer trimestre, una contracción que profundizaría las dificultades registradas en distintos sectores orientados al consumo interno.
El diagnóstico contrasta con las expectativas de recuperación que habían acompañado al programa económico del Gobierno, especialmente después de los avances en materia de estabilización monetaria y reducción de la inflación.
De todos modos, la economía argentina no presenta un comportamiento uniforme. Mientras algunos sectores exportadores mantienen perspectivas favorables, otras actividades continúan condicionadas por la pérdida de dinamismo del mercado doméstico.
Uno de los casos más representativos del deterioro productivo es el de Eseka, una empresa familiar argentina dedicada a la fabricación de indumentaria y propietaria de las marcas Cocot y Dufour.
La compañía continúa produciendo cerca de tres millones de artículos mensuales, entre prendas de ropa interior, medias y trajes de baño. Sin embargo, sus responsables reconocieron que atraviesan importantes dificultades para sostener la actividad.
Ricardo Kuchikian, quien dirige la empresa junto con su hermano Gustavo, aseguró que las ventas acumulan una caída aproximada del 40% desde finales de 2023, en un contexto de demanda debilitada y mayor competencia de productos importados.
La contracción obligó a la compañía a reducir aproximadamente el 30% de su plantilla de trabajadores, mientras que más de la mitad de las máquinas de tejido circular utilizadas en la fabricación de medias permanece sin actividad.
"La situación es crítica", advirtió Kuchikian al describir las dificultades que enfrenta la firma, que también registró pérdidas económicas durante el último ejercicio.
El empresario vinculó la caída de las ventas con la pérdida de dinamismo del consumo y la creciente presencia de productos importados que compiten con los fabricantes nacionales.
El caso refleja las dificultades que atraviesa parte de la industria textil, particularmente las empresas que dependen de las compras de los hogares y deben afrontar costos de producción mientras sus ventas retroceden.
La debilidad del mercado interno constituye uno de los principales factores que explican las dificultades de numerosas empresas argentinas.
Según la consultora Scentia, el consumo relevado en supermercados, comercios de cercanía y plataformas de comercio electrónico acumuló una caída del 2,7% durante los primeros nueve meses de 2026, en comparación con el mismo período del año anterior.
El resultado afecta particularmente a los sectores que dependen de las decisiones cotidianas de compra de los consumidores, como alimentos, indumentaria, artículos para el hogar y otros bienes de consumo.
La evolución adquiere especial importancia porque el consumo de los hogares representa aproximadamente dos tercios del producto bruto interno argentino, por lo que una caída sostenida de las ventas tiene consecuencias sobre buena parte de la economía.
Para las empresas, una demanda debilitada implica menores ingresos y dificultades para cubrir salarios, alquileres, impuestos, servicios y compromisos financieros. Cuando la situación se prolonga, algunas compañías recurren a suspensiones, reducciones de personal o modificaciones de sus estructuras productivas.
El problema también puede afectar las decisiones de inversión. Frente a una demanda incierta, los empresarios tienden a postergar ampliaciones de capacidad, incorporación de maquinaria o nuevas contrataciones, lo que limita las posibilidades de recuperación del empleo.
Otro de los factores señalados por los empresarios es el aumento de la competencia de productos importados, especialmente en ramas industriales donde las diferencias de precios afectan la capacidad de las compañías nacionales para sostener sus ventas.
La política económica de Javier Milei incluyó una flexibilización de restricciones comerciales y modificaciones regulatorias destinadas a facilitar el ingreso de bienes extranjeros, con el objetivo declarado de aumentar la competencia y mejorar las condiciones de acceso para consumidores y empresas.
Sin embargo, distintos fabricantes sostienen que la apertura se produjo en un contexto de demanda debilitada, lo que incrementó las dificultades para competir con productos provenientes de economías que cuentan con otras escalas y estructuras de costos.
Martín Abigador, director de la empresa familiar Dakuba, dedicada a la distribución de telas, aseguró que las ventas de su compañía disminuyeron aproximadamente 40% desde finales de 2023.
El empresario señaló que una de las principales dificultades es la creciente presencia de mercadería proveniente del exterior, especialmente de China, cuyos precios representan una competencia importante para los proveedores locales.
La situación también abrió un debate sobre las condiciones de competencia de la industria argentina, debido a que la reducción de barreras comerciales puede ampliar la oferta disponible, pero también modificar las posibilidades de producción de determinados sectores.
En este contexto, las empresas nacionales enfrentan el desafío de mejorar su competitividad mientras intentan sostener sus ingresos y conservar sus plantillas de trabajadores.
Los últimos indicadores del INDEC permiten observar que la debilidad económica no se concentra exclusivamente en la industria textil. Durante agosto, la producción manufacturera registró una caída interanual del 3,2%, mientras que el comercio mayorista y minorista mostró una contracción del 3,5% y la construcción también presentó resultados negativos.
Estas cifras reflejan dificultades en actividades que generan empleo y demandan productos y servicios de otras ramas económicas.
La industria manufacturera depende tanto de las ventas internas como de la disponibilidad de financiamiento y la evolución de los costos productivos. Cuando la demanda se reduce, las fábricas pueden disminuir turnos, postergar inversiones o revisar sus necesidades de personal.
En el comercio, la situación está directamente relacionada con la capacidad de compra de los consumidores. Los negocios deben afrontar gastos operativos relativamente estables incluso cuando las ventas disminuyen, lo que puede provocar problemas de rentabilidad.
La construcción, por su parte, presenta una fuerte vinculación con la inversión pública y privada, además de generar demanda para actividades como la producción de cemento, acero, materiales eléctricos y servicios profesionales.
Por ese motivo, la caída simultánea de distintos sectores representa una señal de alerta sobre la capacidad de la economía para sostener una recuperación generalizada.
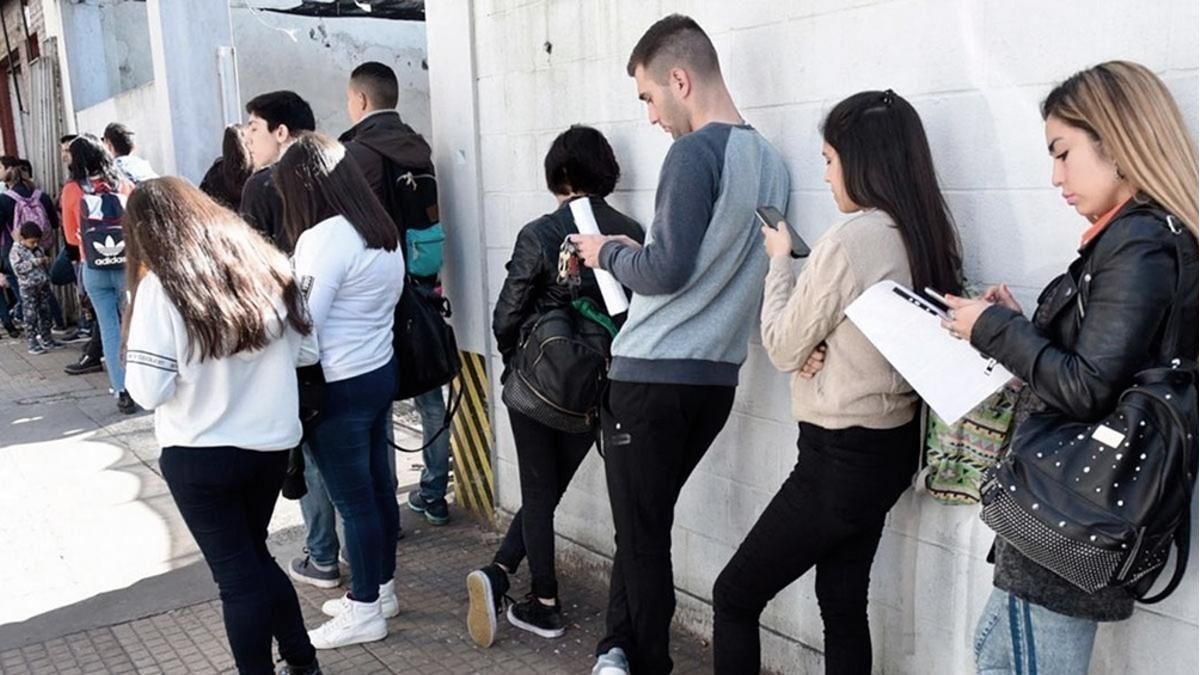
La reducción de la cantidad de empresas empleadoras estuvo acompañada por una disminución importante del empleo formal registrado.
De acuerdo con los datos de la SRT, entre noviembre de 2023 y julio de 2026 se perdieron 437.611 puestos de trabajo registrados, una contracción acumulada del 4,4%.
Durante ese período, la cantidad de trabajadores declarados pasó de 9.857.173 a 9.419.562, lo que refleja que la caída del empleo también acompañó el achicamiento del universo empresarial.
Los resultados incluyen distintas modalidades de desvinculación y modificaciones de las estructuras laborales, por lo que no todos los puestos desaparecidos pueden atribuirse directamente a despidos.
Sin embargo, la tendencia muestra que las dificultades económicas tuvieron consecuencias sobre la capacidad de las empresas y otros empleadores para sostener sus dotaciones de personal.
La disminución del empleo registrado también puede afectar el consumo, debido a que la pérdida de ingresos laborales reduce la capacidad de compra de los hogares y puede profundizar las dificultades de las actividades orientadas al mercado interno.
Así, la caída de las ventas, la reducción de puestos de trabajo y la menor creación de empresas pueden reforzarse mutuamente, complicando la posibilidad de una recuperación sostenida.
La evolución de la economía argentina muestra diferencias importantes entre los sectores que dependen del consumo doméstico y aquellos que tienen una mayor orientación exportadora.
Mientras la industria textil, el comercio y otras actividades vinculadas con el mercado interno enfrentan dificultades, la energía, la minería y determinadas producciones agropecuarias mantienen perspectivas más favorables.
En el caso energético, las inversiones vinculadas con Vaca Muerta y la producción de petróleo y gas representan uno de los principales motores de crecimiento, especialmente por su capacidad para generar exportaciones.
La minería también se beneficia del desarrollo de proyectos orientados a la producción de minerales estratégicos, entre ellos el litio, cuya demanda internacional mantiene un papel importante dentro de la transición energética.
Por su parte, determinadas actividades agropecuarias cuentan con oportunidades comerciales relacionadas con la demanda externa y la capacidad exportadora del país.
Sin embargo, el crecimiento de estos sectores todavía no alcanza para compensar plenamente las dificultades de otras ramas económicas, debido a sus diferencias en materia de empleo, distribución territorial e impacto sobre el consumo.
Esta dinámica configura una economía con velocidades diferentes, donde algunos sectores logran expandirse mientras otros continúan atravesando procesos de contracción.

Pese a las advertencias sobre la evolución de la actividad, el Gobierno nacional mantiene su decisión de continuar con el programa económico basado en el equilibrio fiscal, la reducción de regulaciones y la apertura comercial.
Desde la Casa Rosada destacan que las medidas aplicadas permitieron reducir considerablemente la inflación y corregir desequilibrios macroeconómicos que condicionaban el funcionamiento de la economía argentina.
En respuesta a los cuestionamientos por la recuperación desigual, un portavoz gubernamental sostuvo que el crecimiento económico no se produce de manera uniforme entre los distintos sectores.
"Este es el programa económico en el que cree el Presidente y no lo va a cambiar", afirmó el representante oficial al ratificar la continuidad de la estrategia libertaria.
La administración considera que el proceso de estabilización permitirá generar mejores condiciones para la inversión y el crecimiento, aunque reconoce que los resultados pueden diferir según la actividad económica.
Sin embargo, para numerosos empresarios industriales y comerciantes, el principal desafío inmediato continúa siendo recuperar las ventas y sostener los puestos de trabajo.
La discusión sobre los efectos del modelo económico adquirirá mayor relevancia durante 2027, cuando la evolución del consumo, el empleo y la actividad productiva forme parte del debate político previo a las elecciones presidenciales.
El deterioro del entramado empresarial y las previsiones de contracción económica plantean nuevos interrogantes sobre la recuperación durante los próximos meses.
Aunque los analistas esperan una mejora de la actividad en 2027, las proyecciones también advierten que el crecimiento podría continuar siendo desigual y que algunos sectores vinculados con el consumo interno enfrentarán dificultades para recuperar sus niveles anteriores.
La situación también representa un desafío político para Javier Milei, cuya administración presenta la estabilización macroeconómica como uno de sus principales logros, mientras distintos indicadores muestran las dificultades que enfrentan empresas y trabajadores.
La confirmación de una recesión técnica dependerá de los datos oficiales del tercer trimestre, pero las cifras empresariales y laborales ya permiten identificar una contracción sostenida de una parte importante del tejido productivo.
Con 32.290 empleadores menos, más de 437.000 puestos registrados perdidos y un consumo que continúa debilitado, la economía argentina enfrenta un escenario complejo. Mientras el Gobierno apuesta a sostener su programa de estabilización, la industria y el comercio esperan señales de recuperación que permitan revertir la tendencia negativa y recuperar capacidad productiva.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


