
6 de noviembre de 2026
PHX Aqua tendrá el 55% del consorcio que compró la empresa estatal por US$340,2 millones. Detrás aparece una estructura financiera con sociedades en Países Bajos, Reino Unido y Curazao, mientras persisten interrogantes sobre la identidad de sus inversores y el capital que respalda la operación.

Polémica. La privatización de AySA quedó bajo la lupa por la estructura societaria de PHX Aqua, principal accionista del consorcio adjudicatario.
La privatización de Agua y Saneamientos Argentinos (AySA) abrió un nuevo frente de controversia para el Gobierno de Javier Milei, después de que se conocieran detalles sobre la estructura empresarial del consorcio que obtuvo la adjudicación del 90% de las acciones estatales. El principal protagonista es PHX Aqua AR B.V., una sociedad constituida en Países Bajos que concentra el 55% del grupo comprador y cuya composición accionaria final permanece fuera del conocimiento público.
La operación fue adjudicada por el Ministerio de Economía, encabezado por Luis Caputo, por US$340,2 millones, mediante una licitación internacional que también involucró a empresas argentinas y brasileñas. Sin embargo, las investigaciones sobre los nuevos accionistas revelaron una sucesión de sociedades constituidas poco antes de la presentación de las ofertas, con conexiones financieras que llegan hasta un fondo de inversión radicado en Curazao.
Los interrogantes adquieren especial relevancia porque AySA presta servicios de agua potable y saneamiento a cerca de 14 millones de habitantes del Área Metropolitana de Buenos Aires, mientras el grupo adjudicatario deberá afrontar compromisos de inversión superiores a los US$2.000 millones durante los próximos cinco años. La falta de información pública sobre los inversores finales plantea dudas acerca de los mecanismos utilizados para evaluar la solvencia y la capacidad financiera de quienes asumirán el control de una compañía estratégica.
El consorcio ganador de la privatización está integrado por cuatro empresas que tendrán participaciones diferentes en la nueva estructura accionaria. PHX Aqua AR B.V. concentrará el 55%, mientras que Rowing SA tendrá el 20%, la brasileña Arcos Saneamento e Participações contará con el 15% y Transclor SA conservará el 10% restante.
Esta distribución corresponde al capital del grupo que adquirirá el paquete estatal, equivalente al 90% de AySA. Por lo tanto, la participación indirecta de PHX sobre el capital total de la empresa será del 49,5%, mientras que el 10% restante continuará en manos de los trabajadores mediante el Programa de Propiedad Participada.
La sociedad que encabeza el negocio fue constituida el 21 de agosto de 2026 en Países Bajos, pocas semanas antes de participar en la licitación. Su aparición reciente despertó interrogantes sobre la experiencia y los antecedentes financieros de la estructura utilizada para ingresar a una operación de semejante magnitud.
Según los registros empresariales consultados por medios argentinos, PHX Aqua AR B.V. declaró un capital inicial de apenas un euro y tiene como accionista a otra sociedad denominada PHX Acqua Limited, registrada en Londres con un capital nominal de una libra esterlina.
Detrás de esa estructura aparece Phoenix Global Investment Fund, un fondo constituido en Curazao en 2016. Sin embargo, la documentación pública disponible no permite identificar de manera completa a las personas físicas que aportan los recursos ni establecer cómo se distribuye el control económico final.
La controversia no reside únicamente en la utilización de sociedades extranjeras, una práctica habitual en determinados negocios internacionales, sino en la dificultad para conocer quiénes son los beneficiarios finales de una operación que involucra infraestructura pública esencial.

La reconstrucción societaria de PHX muestra una organización internacional que atraviesa diferentes jurisdicciones, cada una con sus propias normas de registración, tributación y divulgación de información.
En el primer nivel aparece PHX Aqua AR B.V., constituida en Países Bajos como vehículo para participar en la privatización argentina. Su accionista es PHX Acqua Limited, creada el 18 de agosto de 2026 en Reino Unido, según los registros de Companies House.
La sociedad británica declaró domicilio en 5 Lloyds Avenue, Londres, una dirección que también aparece vinculada con otras estructuras corporativas internacionales. Una investigación del medio neerlandés Follow the Money identificó conexiones de esa ubicación con sociedades utilizadas en esquemas de administración fiduciaria.
Detrás se encuentra el fondo Phoenix Global Investment Fund, establecido en Curazao, territorio del Caribe neerlandés utilizado habitualmente para la constitución de vehículos financieros internacionales.
El director identificado de PHX Acqua Limited es Willem Anton Smit, un consultor financiero relacionado con Amicorp, firma internacional especializada en servicios corporativos, fideicomisos y administración patrimonial.
De acuerdo con los registros británicos citados en la investigación, la sociedad londinense presenta una facturación inferior al millón de dólares y un balance por debajo de los US$600.000. Estas cifras generaron preguntas sobre su capacidad para respaldar compromisos de inversión de gran magnitud.
No obstante, el capital nominal o el balance individual de una sociedad intermediaria no equivalen necesariamente al patrimonio del fondo que la controla. Para evaluar su solvencia real sería necesario acceder a las garantías, los compromisos financieros y la documentación presentada durante el proceso licitatorio.
Uno de los puntos más sensibles de la operación es la falta de identificación pública de los beneficiarios finales de PHX Aqua, es decir, las personas humanas que ejercen el control económico efectivo de la estructura societaria.
Según una investigación difundida por TN, la Inspección General de Justicia (IGJ) recibió una solicitud formal para acceder a esa información, pero rechazó entregar copias de las declaraciones juradas correspondientes.
El organismo respondió que no proporciona copias simples ni certificadas de las declaraciones de beneficiarios finales. La misma información fue solicitada al representante legal de PHX, Fernando Horacio Cao, quien tampoco reveló públicamente la identidad de las personas involucradas.
Ante las consultas periodísticas, voceros del grupo comprador señalaron que la sociedad constituye un vehículo impulsado por Walter Román y Mauricio Filiberti, destinado a facilitar el ingreso de inversores y financiamiento nacional e internacional.
Sin embargo, esa explicación no permite determinar quiénes aportan efectivamente el capital ni cómo se distribuyen los derechos económicos dentro del fondo.
La diferencia es importante porque identificar a los empresarios que promueven una operación no equivale necesariamente a conocer a todos sus beneficiarios finales. En estructuras con varias sociedades intermediarias pueden existir otros inversores cuya participación no aparece en los registros societarios más visibles.
Por ese motivo, especialistas en derecho societario reclamaron mayor transparencia sobre la composición del grupo que asumirá el control de AySA, especialmente porque administrará una concesión de servicios públicos durante un período prolongado.

La controversia sobre los propietarios también quedó acompañada por cuestionamientos administrativos respecto de los requisitos de inscripción de las sociedades extranjeras que integran el consorcio.
Según los registros examinados por TN, PHX Aqua AR B.V. completó su inscripción ante la IGJ el 21 de octubre, un día después de que se comunicara la adjudicación de la privatización.
La situación fue diferente para Arcos Saneamento e Participações, la compañía brasileña que tendrá una participación del 15% y cumplirá funciones técnicas dentro de la operación. Su representante legal inició los trámites de inscripción el 3 de noviembre, cuando la licitación ya había sido adjudicada.
El abogado especialista en sociedades Salvador Paz Menéndez explicó que las compañías extranjeras que participan como accionistas de sociedades argentinas deben cumplir con los requisitos establecidos por el artículo 123 de la Ley General de Sociedades.
Entre esas obligaciones se encuentran la presentación de documentación societaria, la designación de representantes legales y la identificación de las personas que ejercen el control final de las entidades.
El hecho de que algunas inscripciones se hayan completado después de la adjudicación abre interrogantes sobre los controles administrativos aplicados durante el procedimiento.
Sin embargo, no alcanza por sí solo para establecer que la licitación haya sido ilegal o que corresponda anular la adjudicación. Para determinarlo, sería necesario analizar las condiciones del pliego y los plazos exigidos para acreditar cada requisito.
Más allá de las incógnitas que rodean a PHX, otros integrantes del consorcio cuentan con una trayectoria conocida dentro del negocio de los servicios públicos y la contratación estatal.
Uno de ellos es Walter Román, propietario de Rowing SA, una compañía dedicada a obras de ingeniería, construcción y servicios para grandes empresas. La firma encabeza formalmente el consorcio ganador y tendrá una participación del 20%.
El segundo protagonista es Mauricio Filiberti, empresario conocido en el sector por sus actividades vinculadas con la producción y comercialización de insumos químicos utilizados en el tratamiento del agua.
Filiberti controla Transclor, una empresa que históricamente mantuvo relaciones comerciales con AySA como proveedora de productos necesarios para los procesos de potabilización.
La adquisición representa un cambio significativo en esa relación, debido a que una compañía que abastecía a la empresa estatal pasará a integrar el grupo que controlará su administración.
Esta circunstancia no constituye automáticamente una irregularidad, pero plantea la necesidad de examinar los mecanismos destinados a prevenir conflictos de intereses en futuras contrataciones.
La presencia de Román y Filiberti también permite identificar conexiones con otros negocios estratégicos, especialmente dentro de los sectores energético y de infraestructura.

La privatización también puso bajo atención las relaciones empresariales existentes entre los compradores de AySA y algunas de las principales compañías de servicios públicos del país.
Mauricio Filiberti mantiene una participación indirecta en Edenor, la distribuidora de electricidad controlada por empresarios vinculados con José Luis Manzano y Daniel Vila.
Esa relación se desarrolla mediante Rochester Holdings, una sociedad vinculada con la familia Filiberti que también participa de la estructura accionaria del negocio energético.
Por su parte, Walter Román mantiene actividades dentro del mercado eléctrico mediante Alma Energía, lo que amplía su presencia empresarial más allá del sector de obras y servicios industriales.
Las conexiones adquirieron mayor relevancia después de que se conociera un acuerdo relacionado con la participación de Edenor en Metrogas, una de las principales distribuidoras de gas natural del Área Metropolitana de Buenos Aires.
De esta manera, distintos empresarios vinculados con el grupo comprador de AySA también tienen intereses en compañías que participan de la distribución de electricidad y gas.
El escenario reabre el debate sobre la concentración económica en servicios públicos esenciales, especialmente cuando las mismas redes empresariales participan de actividades reguladas que afectan a millones de usuarios.
Aunque estas relaciones no demuestran conductas ilícitas, sí justifican un seguimiento de los vínculos comerciales y de las eventuales operaciones entre empresas relacionadas.
La operación fue formalizada mediante la Resolución 1818/2026 del Ministerio de Economía, publicada el 22 de octubre en el Boletín Oficial. La norma adjudicó la venta del 90% de las acciones de AySA por US$340,2 millones, después de que el consorcio integrado por Rowing, Arcos Saneamento, PHX Aqua y Transclor presentara la mejor oferta económica.
El segundo lugar correspondió al grupo encabezado por Roggio, que había ofrecido US$285 millones por el mismo paquete accionario. Según la documentación oficial, la Comisión Evaluadora recomendó adjudicar la operación al consorcio ganador y sostuvo que las ofertas resultaban razonables en relación con la tasación realizada por el Banco de Inversión y Comercio Exterior (BICE).
El Gobierno estableció el 13 de noviembre como fecha límite para firmar el contrato de compraventa, por lo que la transferencia definitiva del control accionario todavía depende de completar esa instancia.
Además del precio de adquisición, el nuevo operador deberá afrontar un programa obligatorio de inversiones destinado a ampliar y mejorar la infraestructura de agua potable y saneamiento.
El Plan de Acción 2027-2031 contempla desembolsos por aproximadamente $2,89 billones a valores de diciembre de 2025, equivalentes a más de US$2.000 millones según las estimaciones oficiales.
Para la administración de Javier Milei, la privatización permitirá atraer capital privado y disminuir la dependencia de recursos presupuestarios para financiar el funcionamiento de la empresa.
La controversia por la privatización se produce mientras la Auditoría General de la Nación (AGN) analiza distintos aspectos de la administración financiera de AySA.
Uno de los informes recientes examinó los estados financieros de un proyecto financiado mediante el préstamo BIRF 9252, destinado a obras vinculadas con la cuenca Matanza-Riachuelo.
Según las observaciones difundidas sobre ese documento, la auditoría emitió una opinión adversa y detectó problemas de registración que involucraban inversiones por más de $42.935 millones correspondientes a 2025.
Las inconsistencias estarían relacionadas con fondos adelantados por la Tesorería General de la Nación para afrontar pagos de obras y otros compromisos, cuyo reintegro y registración contable presentaban dificultades.
El informe también señaló que estas situaciones provocaron diferencias relevantes en la información financiera del proyecto, lo que motivó cuestionamientos sobre los mecanismos de administración y control.
Estas observaciones corresponden a la gestión financiera de la empresa y no constituyen pruebas de irregularidades cometidas por el consorcio privado que obtuvo la adjudicación.
Sin embargo, agregan un elemento de complejidad al proceso de transferencia, debido a que los nuevos operadores asumirán el control de una compañía cuyo patrimonio, compromisos y proyectos deben encontrarse debidamente documentados.
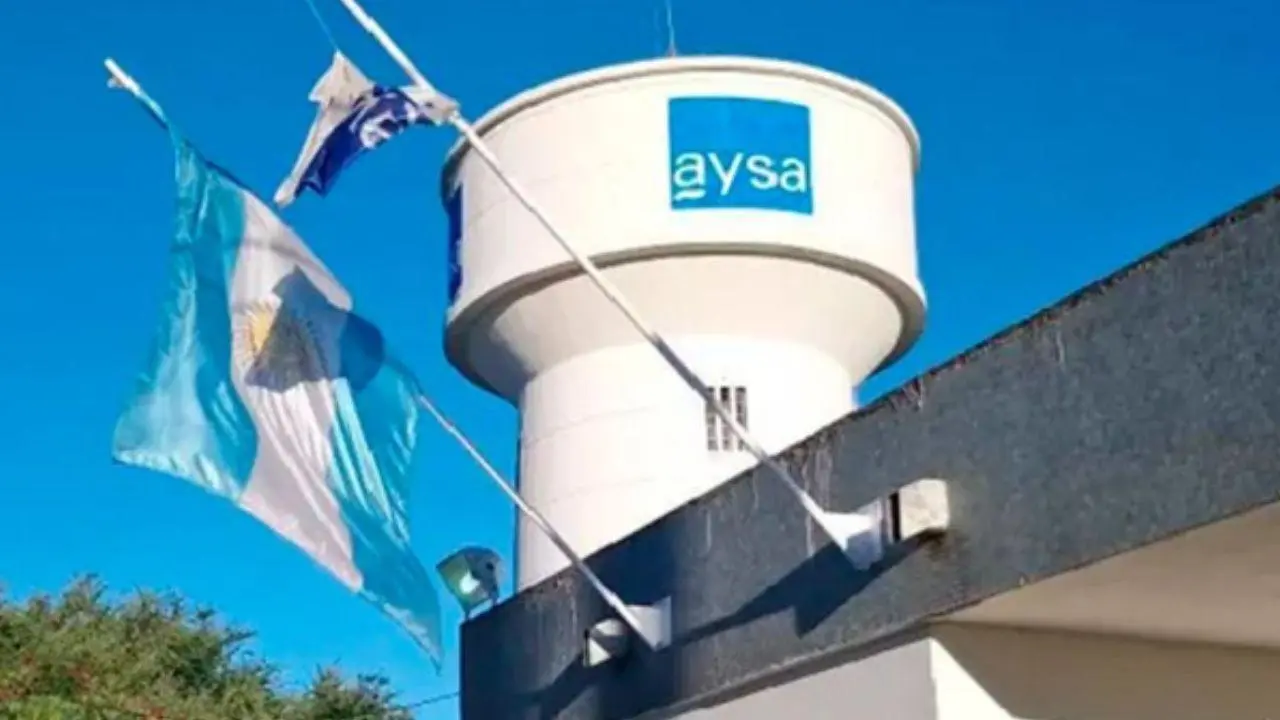
La adjudicación de AySA representa uno de los principales avances del programa de privatizaciones impulsado por el Gobierno de Javier Milei, que busca transferir distintas empresas estatales al sector privado.
El argumento oficial sostiene que el cambio de administración permitirá mejorar la eficiencia operativa, ampliar la cobertura de los servicios y reducir las transferencias del Tesoro Nacional.
Según el Ministerio de Economía, entre 2006 y 2023 AySA recibió más de US$13.400 millones en transferencias estatales, pese a que todavía existen importantes déficits de cobertura en diferentes zonas de su área de concesión.
Sin embargo, la discusión no se limita a la conveniencia económica de mantener una empresa bajo administración pública o privada. También involucra las condiciones de transparencia exigidas para entregar el control de infraestructura estratégica.
El abogado Pablo Pirovano, presidente del Foro de Estudios sobre la Administración de Justicia (FORES), consideró que la privatización puede ser una herramienta adecuada para mejorar el funcionamiento de AySA, pero advirtió que una operación de esa magnitud requiere identificar claramente a los compradores, conocer la valuación de los activos y garantizar el acceso público a información relevante.
La controversia adquiere mayor importancia porque el servicio de agua potable y saneamiento constituye una actividad esencial, cuya prestación debe mantenerse independientemente de la composición accionaria de la empresa.
La privatización de AySA se encuentra en su etapa final, pero la composición del principal accionista del consorcio ganador continúa generando interrogantes.
Mientras el Gobierno defiende una operación que permitirá incorporar inversiones privadas al sistema de agua y saneamiento, las investigaciones periodísticas revelaron que la estructura de PHX Aqua atraviesa diferentes jurisdicciones y no permite identificar públicamente a todos sus inversores finales.
La creación reciente de sociedades intermediarias, las diferencias en los plazos de inscripción registral y las conexiones con otros negocios regulados agregan cuestiones que requieren explicaciones administrativas y empresariales.
El principal desafío será determinar si los mecanismos de control aplicados durante la licitación resultaron suficientes para verificar la capacidad financiera de los compradores y garantizar una adecuada identificación de quienes ejercerán el control económico de la concesión.
Con una adjudicación de US$340,2 millones y compromisos de inversión superiores a los US$2.000 millones, la privatización de AySA plantea una pregunta que todavía no tiene una respuesta pública completa: quiénes son los inversores que estarán detrás de una de las empresas de servicios públicos más importantes de la Argentina.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.
mundopoderok@gmail.com


 ©
2026 | Mundo Poder |


