
6 de noviembre de 2026
Gerardo Pollicita consideró insuficientes las pruebas contra el exjefe de Gabinete, pese a las inconsistencias detectadas en sus declaraciones patrimoniales. La decisión quedó bajo la lupa porque la investigación no logró establecer quién controlaba las billeteras de Bitcoin durante los años en que se habrían generado los fondos.

Salvado. El fiscal Pollicita convalidó la versión de Adorni y retiró el cargo de "enriquecimiento ilícito".
La causa judicial contra Manuel Adorni dio un giro controvertido después de que el fiscal federal Gerardo Pollicita considerara que no existen elementos suficientes para sostener una acusación por enriquecimiento ilícito, pese a las irregularidades patrimoniales detectadas durante la investigación. El representante del Ministerio Público Fiscal pidió que el expediente abandone los tribunales de Comodoro Py y pase a la Justicia Nacional en lo Penal Económico, donde deberá determinarse si el exjefe de Gabinete de Javier Milei incurrió en evasión tributaria.
La resolución, presentada ante el juez federal Ariel Lijo, se apoya en las explicaciones que Adorni ofreció para justificar el dinero utilizado en la compra de propiedades, refacciones y gastos familiares durante su paso por el Gobierno. El exfuncionario sostuvo que disponía de más de medio millón de dólares provenientes de operaciones con Bitcoin realizadas entre 2014 y 2018, una versión que la Fiscalía consideró imposible de descartar con las pruebas disponibles, aunque tampoco pudo reconstruir completamente la titularidad histórica de los activos.
El aspecto más controvertido del dictamen radica en que Pollicita reconoció inconsistencias en la conducta patrimonial del exfuncionario, pero entendió que no alcanzan para configurar el delito de enriquecimiento ilícito. El fiscal señaló que subsisten indicios de fondos no declarados ante el organismo recaudador, operaciones realizadas en efectivo y diferencias entre la información presentada ante distintas instituciones, elementos que ahora pretende trasladar a una investigación por posibles delitos tributarios.
El planteo del fiscal constituye un cambio importante respecto de la hipótesis que orientó la investigación durante los últimos meses. El expediente había avanzado sobre la evolución patrimonial de Manuel Adorni entre diciembre de 2023 y junio de 2026, período en el que ocupó distintos cargos dentro de la administración libertaria y realizó operaciones inmobiliarias que despertaron sospechas sobre el origen de los recursos utilizados.
Durante ese análisis, la Fiscalía identificó gastos por US$402.578,12, de los cuales aproximadamente US$374.081,66 fueron abonados en efectivo. También detectó una diferencia superior a $43 millones entre los ingresos lícitos comprobados y las erogaciones, adquisiciones y cancelaciones de deudas del matrimonio integrado por Adorni y Bettina Angeletti.
Sin embargo, la aparición de una explicación basada en inversiones previas en criptomonedas modificó la interpretación del Ministerio Público Fiscal. Adorni sostuvo que había adquirido Bitcoin por aproximadamente US$200.000 entre 2014 y 2018 y que posteriormente obtuvo US$591.544,61 mediante la liquidación de esos activos, conservando buena parte del dinero en efectivo antes de incorporarlo a sus declaraciones patrimoniales.
La cuestión central es que la Fiscalía no consiguió desmentir esa versión, por lo que Pollicita consideró que no podía afirmar que el incremento económico se hubiera producido mientras Adorni ejercía funciones públicas. Esta conclusión permitió desplazar la hipótesis de enriquecimiento ilícito, aunque dejó abiertos interrogantes sobre la verdadera trazabilidad de los fondos y su tratamiento impositivo.
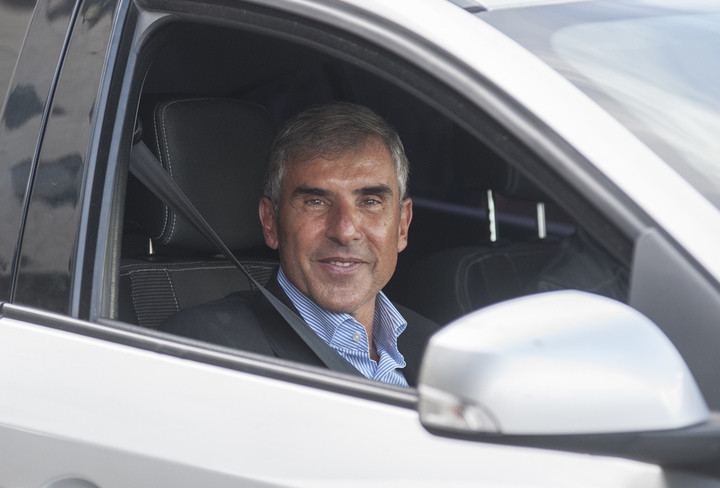
Controvertido. El fiscal federal Gerardo Pollicita consideró que no hay motivos para considerar a Adorni responsable de "enriquecimiento ilícito".
Uno de los puntos que más interrogantes genera es el alcance de las pruebas utilizadas para evaluar la explicación de Adorni. La defensa presentó ocho direcciones de billeteras de Bitcoin que, según su versión, habían sido utilizadas durante los años anteriores al ingreso del exfuncionario al Estado.
La Fiscalía ordenó una verificación criptográfica con intervención de la Policía Federal Argentina, que permitió comprobar que las claves privadas correspondientes a esas direcciones estaban bajo control de la defensa al momento del procedimiento. También se constató que las billeteras habían registrado movimientos entre 2014 y 2018, una circunstancia compatible con el período señalado por Adorni.
No obstante, los especialistas aclararon que la blockchain no permite establecer por sí sola la identidad de quien controlaba una dirección en un momento determinado. La posibilidad de generar actualmente firmas digitales válidas tampoco demuestra desde qué fecha una persona dispone de las claves privadas ni permite acreditar que haya tenido su control exclusivo durante toda la historia de las operaciones.
Esta limitación técnica representa uno de los aspectos más sensibles de la controversia. Aunque el fiscal consideró que la hipótesis de la defensa resultaba compatible con la evidencia reunida, la investigación no logró demostrar de manera concluyente que Adorni hubiera sido el titular de esas tenencias durante el período en que supuestamente obtuvo las ganancias.
El dictamen adoptó entonces un criterio jurídico: al no contar con elementos suficientes para refutar la explicación presentada, Pollicita entendió que no correspondía mantener la acusación por enriquecimiento ilícito. La conclusión no equivale a certificar como verdadera toda la reconstrucción patrimonial del exfuncionario, sino a reconocer que las pruebas disponibles resultaron insuficientes para sostener aquella imputación.
La resolución también contiene observaciones críticas sobre la conducta de Adorni durante el período investigado. El exjefe de Gabinete había omitido inicialmente declarar determinadas tenencias de dólares, criptoactivos y bienes inmuebles, que posteriormente incorporó mediante declaraciones juradas rectificativas presentadas el 10 de junio de 2026.
Según la reconstrucción fiscal, entre los activos exteriorizados tardíamente aparecieron US$565.000 atribuidos a la venta de activos, además de inversiones en criptomonedas y un lote ubicado en el country Indio Cuá. La presentación de esas rectificaciones ocurrió cuando la causa judicial ya se encontraba en marcha, circunstancia que adquirió relevancia para evaluar las explicaciones del exfuncionario.
Pollicita consideró que la conducta resultaba difícil de conciliar con las exigencias de transparencia de quienes ejercen responsabilidades públicas. También señaló contradicciones entre las declaraciones patrimoniales rectificadas y las afirmaciones públicas con las que Adorni había asegurado que sus bienes se encontraban debidamente informados.
Sin embargo, el fiscal entendió que esas inconsistencias no bastan para demostrar que Adorni se enriqueció de manera injustificada durante su paso por el Gobierno. La diferencia jurídica resulta determinante, porque el delito previsto en el artículo 268 del Código Penal exige acreditar determinados elementos vinculados con el incremento patrimonial y la imposibilidad de justificarlo.
De esta manera, el dictamen reconoce que existieron aspectos cuestionables en la exteriorización de los bienes, pero considera que las pruebas reunidas no permiten atribuirlos al delito originalmente investigado. Esa interpretación es precisamente la que coloca bajo discusión el alcance de la investigación y la suficiencia de las explicaciones aceptadas por la Fiscalía.
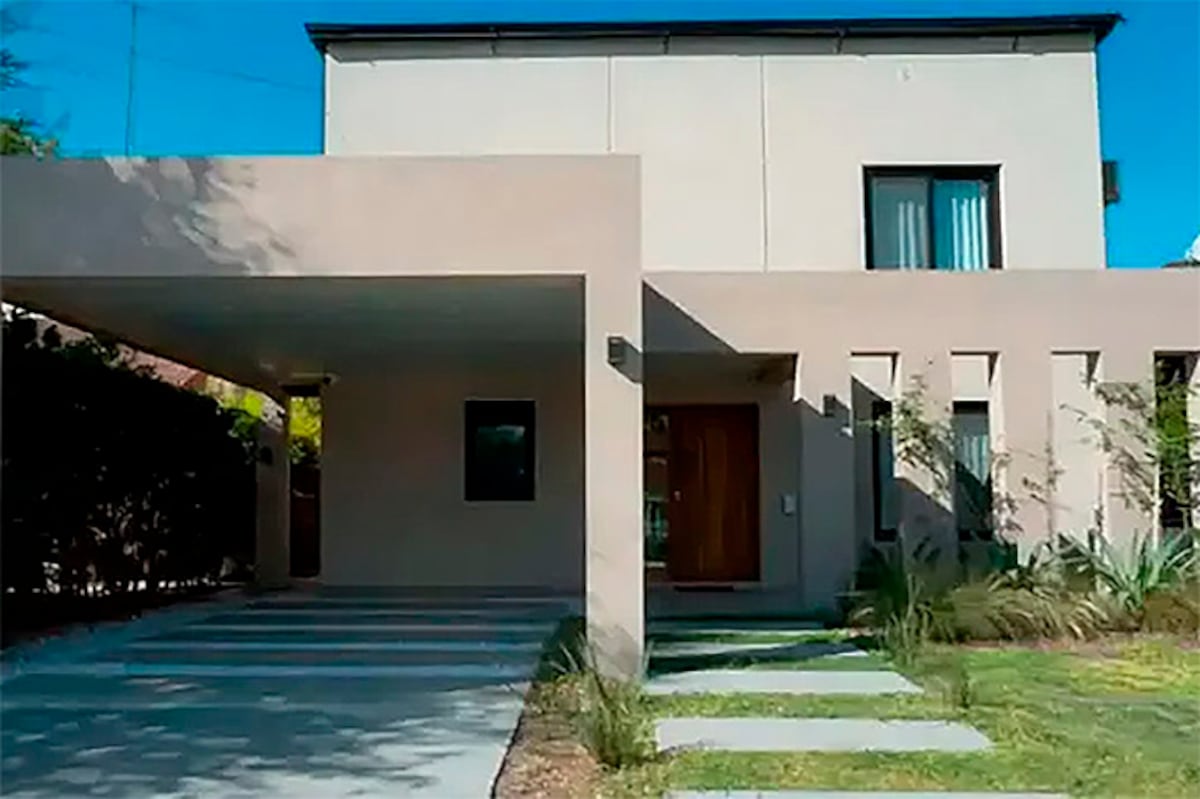
Sospechas. Una de las operaciones que están bajo investigación es la compra de una vivienda en el country Indio Cua, en Exaltación de la Cruz.
Las sospechas sobre el patrimonio de Adorni se habían concentrado especialmente en distintas operaciones inmobiliarias realizadas durante su permanencia en el Gobierno. Una de ellas fue la adquisición de un inmueble en el country Indio Cuá, junto con trabajos de refacción y equipamiento cuyo financiamiento fue examinado durante la investigación.
El expediente incorporó la declaración del contratista Matías Tabar, quien sostuvo haber recibido US$245.000 en efectivo y sin facturas por trabajos realizados en la propiedad. Adorni rechazó ese monto y afirmó que las reformas habían costado aproximadamente US$175.000, financiados mediante ahorros que, según su versión, ya tenía antes de ingresar a la función pública.
Otra operación relevante fue la compra de un departamento en Caballito por US$230.000, concretada en noviembre de 2025. De acuerdo con la información incorporada al expediente, el exfuncionario habría entregado US$30.000 en efectivo y financiado los US$200.000 restantes mediante una hipoteca privada acordada con las anteriores propietarias, sin intereses y con un plazo de dos años.
La investigación también examinó compromisos relacionados con refacciones, préstamos privados y otros gastos familiares, en un contexto donde Adorni y su esposa conservaban propiedades adicionales. Aunque estas operaciones generaron interrogantes sobre la capacidad económica del matrimonio, el fiscal consideró que los fondos atribuidos a las inversiones previas en Bitcoin podían explicar el volumen de las erogaciones detectadas.
El pedido de Gerardo Pollicita no propone cerrar definitivamente el expediente, sino modificar su objeto y trasladarlo a los tribunales especializados en delitos económicos. Según el dictamen, la investigación debería determinar si Adorni omitió declarar ingresos, tenencias de moneda extranjera y resultados de operaciones con activos virtuales ante los organismos tributarios.
Entre las cuestiones señaladas aparecen los ingresos profesionales que habrían permitido adquirir Bitcoin, las ganancias obtenidas mediante la venta de criptomonedas y la posible omisión de activos alcanzados por el Impuesto sobre los Bienes Personales. También se mencionaron diferencias entre la información presentada por el exfuncionario ante plataformas financieras y los datos consignados en sus declaraciones fiscales.
El fiscal consideró necesario reconstruir las obligaciones correspondientes a Ganancias, Bienes Personales y otros tributos nacionales, teniendo en cuenta que el eventual incumplimiento debería analizarse por cada ejercicio fiscal. Esta evaluación será indispensable para establecer si existieron deudas tributarias y, en su caso, si las conductas reúnen los requisitos legales para configurar un delito penal.
Además, Pollicita solicitó que se investiguen posibles irregularidades tributarias relacionadas con otras personas que participaron en operaciones inmobiliarias vinculadas con Adorni. El requerimiento incluyó al contratista Matías Tabar y a los desarrolladores Leandro Miano y Pablo Feijoo, mientras que también pidió examinar la actuación de la escribana Adriana Mónica Nechevenko ante el organismo profesional correspondiente.
La decisión final sobre el cambio de fuero corresponde al juez Ariel Lijo, quien deberá resolver si acepta el planteo de incompetencia formulado por la Fiscalía. Hasta que exista una resolución judicial, el expediente no puede considerarse formalmente trasladado ni Adorni sobreseído.
El dictamen representa un cambio favorable para el exjefe de Gabinete porque propone abandonar la hipótesis de enriquecimiento ilícito, una de las principales acusaciones que habían rodeado su salida del Gobierno. Sin embargo, el resultado no equivale a una declaración judicial de inocencia ni determina que todos los fondos utilizados en sus operaciones hayan tenido un origen efectivamente comprobado.
La controversia se concentra en la distancia entre la documentación que permitió considerar plausible la explicación de Adorni y las limitaciones técnicas para verificar completamente esa versión. La Fiscalía entendió que esa falta de certeza impedía sostener el delito de enriquecimiento ilícito, mientras que los datos sobre bienes no declarados justificaban continuar la investigación desde una perspectiva tributaria.
El episodio también adquiere relevancia política por tratarse de un exfuncionario de máxima confianza del presidente Javier Milei, cuya administración convirtió la transparencia y la crítica a los privilegios de la dirigencia en elementos centrales de su discurso público. Las inconsistencias patrimoniales detectadas durante la investigación colocaron esas exigencias bajo discusión, independientemente del resultado que finalmente tenga el expediente.
La causa Adorni no terminó, pero cambió de eje en medio de una decisión que deja interrogantes abiertos. Mientras Pollicita considera que no existen pruebas suficientes para atribuirle un enriquecimiento ilícito, la propia investigación reconoce que hubo fondos mantenidos fuera de las declaraciones fiscales y operaciones cuya reconstrucción no pudo completarse. Ahora será la Justicia la que deberá determinar si esos elementos permiten avanzar con una acusación por evasión tributaria.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.
mundopoderok@gmail.com


 ©
2026 | Mundo Poder |


