
19 de noviembre de 2026
La Superintendencia de Seguros de la Nación actualizó los montos de responsabilidad civil que regirán desde enero de 2027, en medio de advertencias sobre la situación financiera de las aseguradoras.

Conflicto. El Gobierno actualizó las coberturas automotoras mientras enfrenta cuestionamientos empresariales y cambios en sus equipos técnicos.
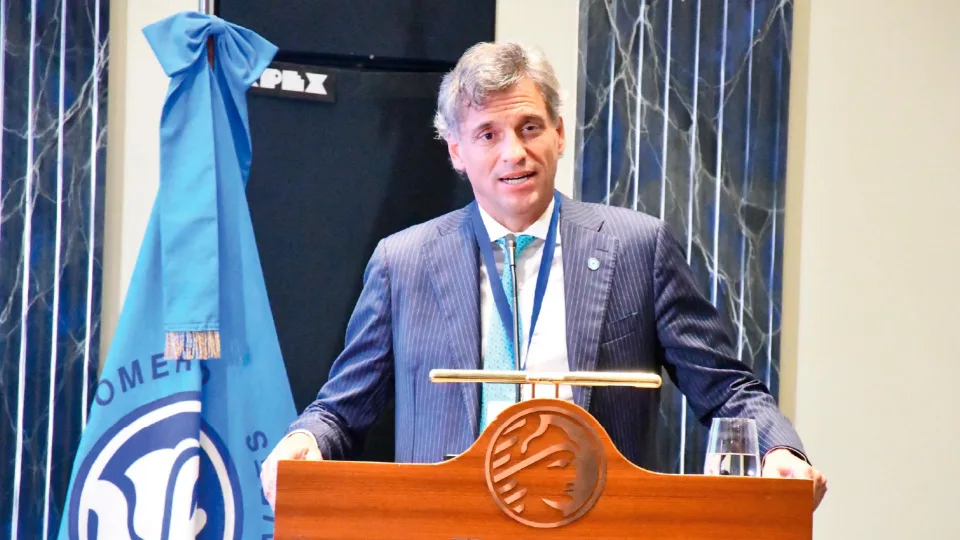
La Superintendencia de Seguros de la Nación (SSN), encabezada por Guillermo Plate, enfrenta cuestionamientos del sector asegurador después de disponer una actualización de los montos de cobertura para distintos seguros de responsabilidad civil automotor. La decisión, que comenzará a regir el 1.º de enero de 2027, se produce en un escenario de dificultades financieras para las compañías y coincide con las salidas reportadas de tres funcionarios que ocupaban posiciones relevantes dentro del organismo de control.
La medida fue establecida mediante la Resolución 480/2026, firmada el 4 de noviembre y publicada dos días después en el Boletín Oficial. La normativa modifica los límites de cobertura, los montos correspondientes a gastos médicos y sepelios y las franquicias aplicables a diferentes categorías de vehículos, incluidos los destinados al transporte de pasajeros. Según informó el portal REALPOLITIK, referentes del mercado cuestionan que las nuevas obligaciones puedan incrementar la exposición financiera de las aseguradoras sin que exista margen suficiente para trasladar esos costos al valor de las pólizas.
En paralelo, el organismo atraviesa una situación interna que genera preocupación entre algunos integrantes del sector. El mismo medio informó sobre las salidas de Sebastián Steyerer, Matías Ezequiel Ganá y Alan Yurquina, quienes desempeñaban funciones vinculadas con el análisis técnico, la evaluación financiera y el control de las compañías. La información introduce interrogantes sobre la continuidad de los equipos encargados de supervisar un mercado que enfrenta dificultades económicas y regulatorias.
LEE MÁS: La SSN revocó la autorización para operar a Orbis Seguros tras solicitar la liquidación voluntaria
La Resolución 480/2026 establece nuevos límites de responsabilidad civil para los seguros vinculados con vehículos automotores, con especial atención en el transporte de pasajeros. La modificación busca actualizar los montos que las aseguradoras deben contemplar ante accidentes, lesiones, fallecimientos y otros daños cubiertos por las pólizas.
En el caso de los vehículos destinados al transporte de pasajeros, la normativa fija una cobertura máxima de $590 millones por acontecimiento para la categoría M1, que comprende unidades de hasta ocho asientos adicionales al conductor y un peso máximo de 3.500 kilogramos. Para las categorías M2 y M3, correspondientes a vehículos de mayor capacidad, el límite asciende a $880 millones por acontecimiento.
La resolución también actualiza los montos de la denominada Obligación Legal Autónoma, que contempla determinados pagos a las víctimas de accidentes de tránsito. Los gastos sanatoriales podrán alcanzar $1,2 millones por persona, mientras que los gastos de sepelio tendrán un límite de $700.000.
Otra de las modificaciones corresponde a la franquicia o descubierto obligatorio, es decir, la parte de una indemnización que debe asumir el asegurado. Para el transporte público de pasajeros, ese monto quedó establecido en $4,4 millones por acontecimiento, mientras que para taxis y remises se contempla un límite específico de $650.000.
Los nuevos valores serán aplicables a las pólizas emitidas o renovadas desde el 1.º de enero de 2027, por lo que no implican una modificación retroactiva de todos los contratos actualmente vigentes.
La actualización generó cuestionamientos dentro del mercado asegurador, donde algunas compañías consideran que los nuevos montos podrían profundizar las dificultades financieras del sector. El problema, según esa interpretación, radica en la necesidad de afrontar indemnizaciones potencialmente más elevadas sin contar necesariamente con la posibilidad de incrementar las primas en una proporción equivalente.
"Le están echando más nafta al fuego", resumieron fuentes del sector consultadas por REALPOLITIK, al cuestionar la oportunidad de la medida. Desde una empresa líder también advirtieron que el aumento de las sumas aseguradas podría afectar la solvencia de las compañías si las obligaciones crecen más rápidamente que sus ingresos.
La preocupación se vincula con un mercado que enfrenta mayores costos judiciales, incrementos en los valores de reparación de vehículos y dificultades para sostener el equilibrio entre las primas cobradas y las indemnizaciones pagadas. En este contexto, las empresas deben mantener reservas suficientes para responder ante los siniestros, una obligación cuya importancia aumenta cuando se actualizan los límites de responsabilidad.
Sin embargo, el incremento de las coberturas no implica automáticamente una suba equivalente en el precio de todos los seguros. El impacto sobre las pólizas dependerá de cada categoría, del riesgo cubierto, de la estructura de costos de las compañías y de las condiciones comerciales que se establezcan para las renovaciones.
LEE MÁS: Revocaron la autorización para operar a Boston Compañía Argentina de Seguros
Uno de los principales problemas señalados por las empresas es el volumen de litigios relacionados con accidentes, indemnizaciones y riesgos del trabajo. Según las cifras sectoriales citadas por REALPOLITIK, existirían más de 500.000 juicios activos vinculados con la actividad aseguradora, con una participación importante de las demandas correspondientes al sistema de Aseguradoras de Riesgos del Trabajo (ART).
El medio también recoge proyecciones de aproximadamente 140.000 nuevos litigios durante 2026, una cifra que refleja las preocupaciones empresariales sobre el crecimiento de las obligaciones judiciales. Se trata de estimaciones sectoriales que deben diferenciarse de las estadísticas oficiales consolidadas.
Las aseguradoras cuestionan especialmente las diferencias entre las evaluaciones médicas utilizadas para determinar incapacidades laborales y los criterios aplicados posteriormente en determinados procesos judiciales. Desde el sector sostienen que esa situación puede producir indemnizaciones considerablemente superiores a las inicialmente previstas, aunque la resolución de cada caso depende de las pruebas y decisiones judiciales correspondientes.
A estas dificultades se suman los mayores costos de las reparaciones automotores y de las prestaciones médicas, además de las exigencias regulatorias relacionadas con las reservas técnicas. Para las compañías con menor respaldo patrimonial, la combinación de estos factores puede generar problemas de liquidez y dificultades para cumplir con los requisitos de capital.
LEE MÁS: La SSN revocó la autorización para operar a Orbis Seguros tras solicitar la liquidación voluntaria
Mientras avanza la actualización de las coberturas, Guillermo Plate enfrenta cuestionamientos por los movimientos internos en la Superintendencia de Seguros. Según trascendió, en los últimos días dejaron sus funciones Sebastián Steyerer, quien encabezaba la Gerencia Técnica y Normativa, y Matías Ezequiel Ganá, responsable de la Gerencia de Evaluación.
A esas salidas se habría sumado la de Alan Yurquina, quien se desempeñaba como subgerente de Análisis de Estados Contables y ocupaba una posición relevante dentro del equipo encargado de examinar la situación financiera de las aseguradoras. La información fue difundida en un contexto de cambios en la estructura de supervisión, aunque los motivos específicos de las desvinculaciones no fueron acreditados mediante declaraciones públicas de los funcionarios involucrados.
Las áreas afectadas tienen responsabilidades especialmente sensibles dentro del organismo. La Gerencia Técnica y Normativa interviene en la elaboración y aplicación de los criterios regulatorios, mientras que la Gerencia de Evaluación analiza información económica y contable de las compañías para determinar si cumplen con las exigencias necesarias para operar.
La salida de funcionarios experimentados podría generar dificultades de continuidad administrativa si no se cubren oportunamente los puestos, especialmente por la importancia de las evaluaciones técnicas en los procedimientos sancionatorios. Sin embargo, no existen elementos suficientes para concluir que esas desvinculaciones hayan paralizado las tareas del organismo.
LEE MÁS: El mercado asegurador creció un 11,9% real en marzo de 2025, pese a caídas puntuales
Las modificaciones en el equipo de Plate también dieron lugar a versiones sobre posibles diferencias dentro de la conducción de la Superintendencia. Según REALPOLITIK, algunas fuentes del organismo vinculan las salidas con decisiones adoptadas durante la gestión y mencionan la influencia de Valeria Hirschhorn, quien ocupa la Gerencia de Coordinación General.
El medio señala que Hirschhorn tendría una participación relevante en la organización administrativa y en el desarrollo de las decisiones regulatorias. Sin embargo, las versiones sobre eventuales enfrentamientos personales con los funcionarios que dejaron sus cargos no cuentan con una confirmación oficial, por lo que no pueden presentarse como causas acreditadas de las desvinculaciones.
La estructura de la SSN requiere la intervención de diferentes áreas técnicas antes de adoptar decisiones sobre sanciones, inhibiciones o liquidaciones de compañías. En esos procedimientos, los informes financieros y regulatorios forman parte de los antecedentes administrativos que respaldan las resoluciones firmadas por el superintendente.
Por ese motivo, los cambios en los equipos encargados de producir esos análisis adquieren relevancia institucional. La continuidad del trabajo técnico resulta especialmente importante cuando el organismo debe supervisar aseguradoras con dificultades patrimoniales y resolver situaciones que pueden afectar tanto a las empresas como a sus asegurados.
Frente a los cuestionamientos empresariales, la Superintendencia de Seguros de la Nación presentó la Resolución 480/2026 como una medida destinada a actualizar los valores de cobertura y mejorar las condiciones de funcionamiento del mercado.
En su comunicación oficial del 5 de noviembre, el organismo explicó que la modificación apunta a fortalecer la protección de los asegurados y terceros damnificados, además de contribuir a la solvencia del sistema. La dependencia también destacó que la normativa establece una revisión anual de los límites de cobertura durante octubre, con el objetivo de brindar mayor previsibilidad sobre las futuras actualizaciones.
Esa interpretación contrasta con los cuestionamientos de algunas compañías, que advierten sobre las consecuencias de incrementar las obligaciones de cobertura en un escenario de dificultades económicas. La controversia refleja la tensión entre dos necesidades del sistema: garantizar indemnizaciones adecuadas para las víctimas y asegurar que las empresas mantengan capacidad financiera para responder ante los siniestros.
El desafío para la Superintendencia será compatibilizar ambos objetivos mediante una supervisión efectiva de las reservas, los balances y las condiciones de funcionamiento de las entidades aseguradoras.
La combinación entre mayores límites de cobertura, dificultades financieras de las aseguradoras y cambios en las áreas de supervisión configura un escenario complejo para la conducción de Guillermo Plate. Aunque la actualización normativa busca mejorar la protección frente a los siniestros, las empresas cuestionan la posibilidad de afrontar mayores obligaciones en un contexto de presión sobre sus ingresos.
Los movimientos internos también generan interrogantes sobre el funcionamiento de las gerencias encargadas de controlar la situación patrimonial de las compañías, especialmente porque sus evaluaciones pueden derivar en sanciones, restricciones operativas o procedimientos de liquidación.
La evolución del mercado durante 2027 permitirá observar el impacto efectivo de los nuevos montos y la respuesta de las aseguradoras ante las condiciones regulatorias. También será importante determinar cómo se reorganizan las áreas técnicas de la Superintendencia después de las salidas reportadas.
Con la Resolución 480/2026, la gestión de Guillermo Plate abrió una nueva etapa para los seguros automotores y de transporte de pasajeros. Sin embargo, las advertencias sobre la solvencia de las compañías y los cambios en el equipo de supervisión mantienen abierto el debate sobre la capacidad del organismo para administrar las tensiones de un mercado que enfrenta importantes desafíos financieros.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario