
22 de noviembre de 2026
El diario británico advirtió que el encarecimiento del crédito complica el plan de Luis Caputo para afrontar los vencimientos de 2027. Una consultora calcula un faltante de casi US$10.000 millones, mientras la recesión y la incertidumbre electoral inquietan a los inversores.

Advertencia. El Financial Times advirtió sobre el aumento del riesgo país y las dificultades del Gobierno de Javier Milei para afrontar los vencimientos de deuda de 2027.
El prestigioso diario británico Financial Times advirtió sobre el deterioro de las condiciones financieras de Argentina y puso en duda la capacidad del Gobierno de Javier Milei para conseguir los dólares necesarios para afrontar los vencimientos de deuda de 2027. El análisis llega después de una nueva escalada del riesgo país, que alcanzó los 1.070 puntos básicos el viernes 20 de noviembre, en un escenario marcado por la caída de los bonos, el estancamiento económico y las dificultades para acceder al financiamiento internacional.
La publicación señaló que el incremento de los costos de endeudamiento durante los últimos cuatro meses complicó el programa diseñado por el ministro de Economía, Luis Caputo, quien debe afrontar aproximadamente US$17.000 millones en pagos a bonistas durante 2027. Según estimaciones de la consultora FMyA, las condiciones actuales habrían generado un faltante cercano a los US$10.000 millones respecto de las fuentes de financiamiento previstas originalmente.
El informe también vinculó la desconfianza de los mercados con la evolución de la actividad económica y la incertidumbre sobre el escenario político de 2027. Los analistas consultados por el medio consideran que las dificultades para recuperar el crecimiento y el aumento del riesgo electoral afectan las expectativas de los inversores, aunque también reconocen la influencia de un contexto financiero internacional menos favorable para los países emergentes.
Uno de los indicadores que más preocupa a los mercados es la evolución del riesgo país, que mide la diferencia de rendimiento entre los bonos argentinos en dólares y los títulos del Tesoro de Estados Unidos.
Según los datos del índice EMBI de JP Morgan citados por Financial Times, la prima de riesgo argentina pasó de poco más de 400 puntos básicos a principios de agosto a 1.070 puntos el viernes 20 de noviembre. El incremento refleja la caída de los precios de los bonos soberanos y la mayor rentabilidad que exigen los inversores para financiar al Estado argentino.
La suba representa un obstáculo para el objetivo del Ministerio de Economía de regresar a los mercados internacionales de deuda. Cuanto mayor es el riesgo país, más costoso resulta conseguir financiamiento mediante nuevas emisiones de bonos.
El deterioro también contrasta con el escenario de mediados de año, cuando una reducción de los rendimientos había generado expectativas sobre la posibilidad de recuperar el acceso al crédito externo.
Sin embargo, la venta de títulos argentinos se profundizó durante los últimos meses, en paralelo con un contexto global de mayor cautela hacia los activos considerados riesgosos. Esta situación dejó al Gobierno frente a una dificultad adicional: necesita conseguir financiamiento precisamente cuando las tasas exigidas por los inversores volvieron a subir.
El principal interrogante señalado por Financial Times está relacionado con los recursos que utilizará Argentina para afrontar sus compromisos financieros durante 2027.
El Gobierno debe cubrir aproximadamente US$17.000 millones de vencimientos con tenedores de bonos, una obligación que el equipo económico esperaba financiar mediante una combinación de colocaciones de deuda, operaciones con entidades financieras y otras fuentes de recursos.
Sin embargo, el aumento de los rendimientos alteró las condiciones bajo las cuales había sido elaborado ese programa. Según los cálculos del economista Fernando Marull, fundador de la consultora FMyA, el esquema presenta actualmente un faltante cercano a los US$10.000 millones.
"Caputo asegura al mercado que el programa de financiación sigue estando cubierto, pero quienes hacemos los cálculos vemos que, dadas las condiciones actuales, eso no es así", sostuvo Marull en declaraciones reproducidas por Financial Times.
El economista cuestionó así la viabilidad del programa financiero en las condiciones actuales, aunque su estimación no implica que el Estado haya incumplido obligaciones ni que el faltante constituya una cifra reconocida oficialmente.
El Ministerio de Economía mantiene su posición de que cuenta con alternativas para afrontar los compromisos. No obstante, la posibilidad de recurrir a esas herramientas depende de los costos, las condiciones de contratación y la evolución de los mercados.
El informe también destacó las dificultades que enfrenta el Gobierno para colocar nuevos instrumentos de deuda en dólares.
Desde agosto, el Ministerio de Economía mantiene suspendidas las nuevas emisiones de títulos soberanos denominados en moneda estadounidense bajo legislación local. La decisión estuvo relacionada con los elevados rendimientos exigidos por los inversores, que llegaron a alcanzar tasas de hasta el 17% anual para determinados instrumentos.
Ese mecanismo era una de las fuentes de financiamiento incluidas en el programa presentado por Caputo durante julio, cuando el equipo económico contemplaba obtener aproximadamente US$5.000 millones mediante este tipo de colocaciones.
La suspensión dejó sin actividad una herramienta importante para afrontar los vencimientos previstos y obligó al Gobierno a evaluar otras alternativas.
"La ventana para nuevas emisiones internacionales está ahora totalmente cerrada", advirtió Marull al referirse a las condiciones actuales del mercado.
La declaración refleja el diagnóstico del consultor sobre el acceso al crédito, pero no significa que Argentina tenga una prohibición formal para emitir deuda. El principal obstáculo es el costo que debería afrontar si intentara financiarse a las tasas que actualmente demandan los inversores.
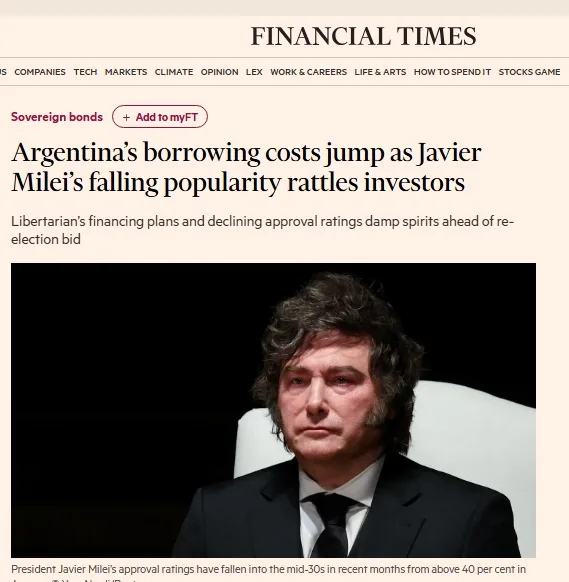
Además de los problemas financieros, el Financial Times vinculó la evolución de los bonos con las perspectivas económicas y políticas de Argentina.
El diario señaló que distintos analistas consideran que el país ingresó en una recesión técnica durante el tercer trimestre de 2026, después de que la recuperación económica perdiera impulso en sectores importantes como la construcción, el comercio y la industria manufacturera.
El estancamiento de la actividad también aparece asociado con las dificultades para recuperar los ingresos y el consumo de los hogares, dos variables que influyen sobre las expectativas sociales respecto de la situación económica.
El informe mencionó, además, una disminución en los niveles de aprobación del presidente Javier Milei, que se ubicaron alrededor del 35% en mediciones recientes, frente a registros superiores al 40% a comienzos de año.
En ese contexto, el estratega de StoneX, Ramiro Blazquez Giomi, sostuvo que el mercado comenzó a incorporar una mayor incertidumbre sobre el escenario electoral.
"Milei sigue siendo competitivo, pero durante mucho tiempo el mercado dio por sentado que su reelección estaba prácticamente asegurada; ahora, las encuestas nos indican que nos enfrentamos a un escenario mucho más incierto", afirmó.
Las elecciones presidenciales de octubre de 2027 forman parte de las variables que siguen los inversores, aunque la evolución de los activos financieros también responde a las perspectivas económicas y a las condiciones internacionales.
LEE MÁS: Milei bajo presión: el duro diagnóstico del Financial Times
Otra de las advertencias del informe estuvo vinculada con el desempeño comparativo de los activos argentinos frente a otros mercados emergentes.
La consultora MAP Latam señaló que "Argentina se ha distanciado del resto de la región", una observación relacionada con el deterioro de los bonos nacionales y la evolución de su prima de riesgo.
La firma también consideró que será "difícil que la prima de riesgo país vuelva a los niveles de mediados de año" sin señales claras de recuperación de la actividad y los ingresos.
El análisis apunta a un problema que excede la volatilidad de algunas jornadas bursátiles: si la economía no logra recuperar dinamismo, los inversores podrían mantener una mayor cautela frente a las perspectivas de mediano plazo.
A los factores internos se suma un escenario internacional caracterizado por el aumento de los precios de la energía, las expectativas de tasas de interés más elevadas en Estados Unidos y la volatilidad vinculada con las empresas tecnológicas.
Estos movimientos favorecieron una reducción de la exposición de los inversores a activos de mayor riesgo, entre ellos los bonos de diferentes países emergentes.
Sin embargo, el impacto sobre Argentina resultó particularmente importante, debido a las necesidades de financiamiento del Estado y a los antecedentes de reestructuraciones de deuda.
Frente a las dificultades para emitir deuda en los mercados tradicionales, el equipo económico analiza otras herramientas que podrían permitirle obtener los dólares necesarios para cumplir sus compromisos.
Entre las posibilidades mencionadas por Financial Times aparecen nuevas operaciones de financiamiento con organismos multilaterales, acuerdos de recompra de títulos conocidos como repos con bancos internacionales y eventuales mecanismos vinculados con el swap de monedas con China.
Cada alternativa presenta condiciones diferentes. Los préstamos de organismos internacionales dependen de negociaciones específicas, mientras que las operaciones repo suelen requerir garantías y contemplan costos relacionados con las condiciones de mercado.
La posibilidad de utilizar recursos asociados con el swap también está sujeta a las características contractuales del acuerdo y a las autorizaciones correspondientes.
Por lo tanto, la existencia de estas herramientas no significa que el Gobierno ya tenga asegurado el monto total necesario para afrontar los pagos de 2027. La disponibilidad efectiva de fondos dependerá de futuras operaciones, acuerdos y decisiones financieras.
El propio Caputo atribuyó parte del deterioro reciente de los bonos al temor de algunos inversores ante un eventual regreso del kirchnerismo al poder. Los analistas citados por el diario británico, en cambio, incorporaron otros factores a la explicación, entre ellos la debilidad económica y la suba de las tasas internacionales.
LEE MÁS: Blindaje 2027: el Gobierno busca reforzar las reservas ante una eventual mayor corrida de dólares
El informe de Financial Times representa una nueva advertencia sobre las dificultades que enfrenta el programa económico para recuperar condiciones de financiamiento sostenibles.
Durante 2026, el Gobierno apostó a la disciplina fiscal, las reformas económicas y la reducción del riesgo país como herramientas para normalizar el acceso al crédito internacional. Sin embargo, la reciente caída de los bonos volvió a poner en discusión los costos de esa estrategia y las alternativas disponibles para cubrir los vencimientos.
El escenario presenta dos desafíos relacionados: recuperar la actividad económica y conseguir financiamiento en dólares a tasas compatibles con la capacidad de pago del país. Ambos objetivos adquieren especial importancia ante un calendario de deuda exigente y un año electoral que puede incrementar la cautela de los inversores.
La administración de Milei sostiene que podrá cumplir sus obligaciones y que el programa financiero continúa respaldado. No obstante, las estimaciones privadas reflejan dudas sobre la posibilidad de concretar las operaciones previstas originalmente.
Con el riesgo país en 1.070 puntos y vencimientos por aproximadamente US$17.000 millones durante 2027, Argentina enfrenta mayores dificultades para regresar a los mercados internacionales. La advertencia del Financial Times vuelve a colocar en el centro del debate la capacidad del Gobierno para conseguir financiamiento y sostener su programa económico en un escenario de menor crecimiento e incertidumbre financiera.


La otra cara del poder.
Noticias sin filtro de Argentina y el mundo. Política, escándalos,
economía, sociedad y redes. Leé lo que otros callan.


 ©
2026 | Mundo Poder |


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario